Resposta direta
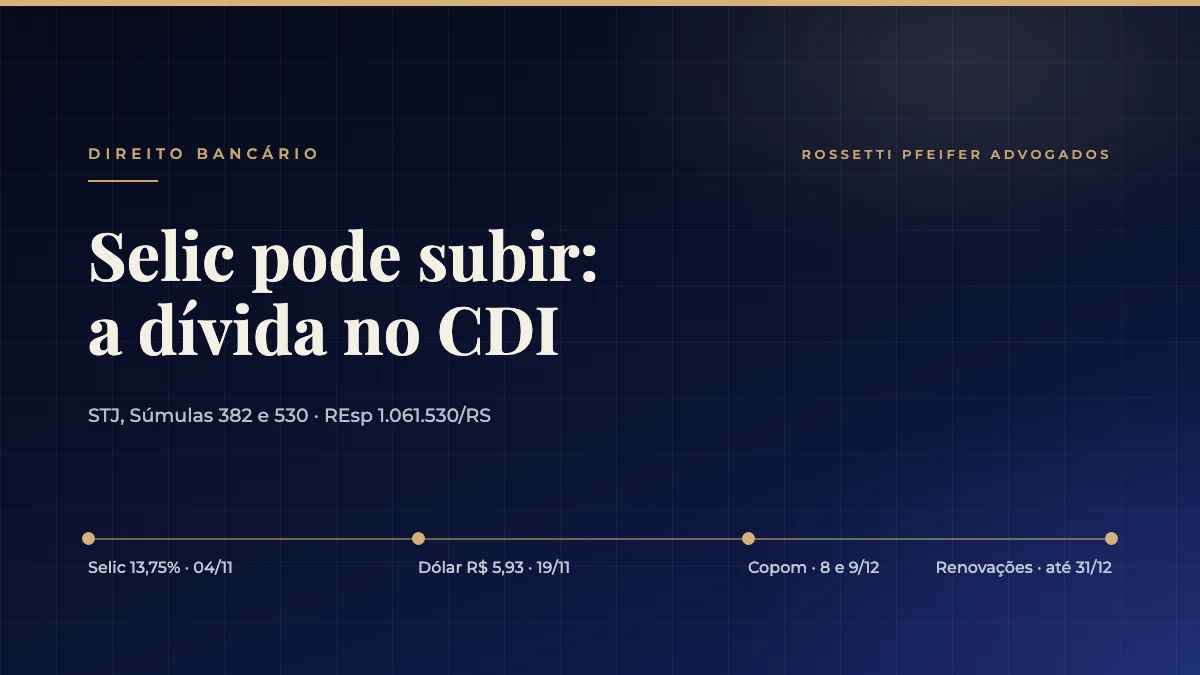
A Selic pode subir em dezembro, e a empresa com dívida bancária atrelada ao CDI sente isso já na próxima parcela. Em 19 de novembro de 2026, o dólar fechou acima de R$ 5,93, e a curva de juros passou a indicar 76% de chance de alta de 0,25 ponto na reunião do Copom de 8 e 9 de dezembro. A Selic está em 13,75% ao ano. O caminho mais seguro é mapear os contratos pós-fixados, calcular o efeito no caixa e renegociar com o banco antes da decisão, e não depois do atraso.
O que mudou nos juros em 19 de novembro de 2026?
Na quinta-feira, 19 de novembro, o dólar fechou em cerca de R$ 5,93, o maior valor desde abril de 2025. O Banco Central vendeu US$ 1 bilhão no mercado à vista, e mesmo assim a moeda continuou subindo. A cotação oficial (Ptax) ficou em R$ 5,8889.
Os juros futuros subiram junto, e a leitura do mercado passou a ser de que a Selic pode subir. Segundo reportagens do mesmo dia, a probabilidade de alta de 0,25 ponto na Selic em dezembro, embutida na curva de juros, passou de 48% para 76% em 24 horas. A taxa projetada para 2027 foi de 15,25% para 15,60% ao ano. O Boletim Focus de 13 de novembro ainda apontava manutenção da Selic em 13,75%. Ou seja, nada está decidido, mas o custo do crédito já começou a mudar.
Em 4 de novembro, o Copom manteve a Selic em 13,75% e interrompeu um ciclo de cinco cortes. Este artigo não trata de política nem prevê a decisão do Banco Central. Trata do que a empresa endividada pode fazer agora, com os números que já existem.
Selic pode subir: como a alta chega à dívida bancária da empresa
A maior parte do capital de giro das pequenas e médias empresas é pós-fixada: a taxa é o CDI mais um percentual fixo. O CDI acompanha a Selic de perto e estava em cerca de 13,65% ao ano em 19 de novembro. Por isso, a alta da Selic aparece em quatro lugares:
- Parcelas pós-fixadas: cédula de crédito bancário (CCB) e capital de giro em CDI mais taxa ficam mais caros a cada alta, sem nenhum aviso do banco.
- Renovações de fim de ano: linhas que vencem em dezembro tendem a ser renovadas com a taxa do momento, já mais alta.
- Conta garantida e cheque empresarial: são as linhas mais caras e as primeiras a refletir o aumento.
- Dólar e insumo importado: a alta do câmbio aperta o caixa ao mesmo tempo, como explicado no artigo sobre a alta do dólar e a dívida da empresa.
O artigo sobre Copom, capital de giro e dívidas bancárias mostra o mecanismo em detalhe.
Se a Selic subir, quanto custa para a empresa? Exemplo ilustrativo
Uma indústria de Hortolândia tem R$ 2 milhões em capital de giro com dois bancos, a CDI mais 6% ao ano, e o sócio é avalista dos dois contratos. Os números abaixo são aproximados e servem só para mostrar a ordem de grandeza:
- Alta de 0,25 ponto em dezembro: cerca de R$ 5 mil a mais de juros por ano.
- Se o CDI chegar perto dos 15,60% projetados para 2027: cerca de 1,95 ponto acima do nível atual, ou perto de R$ 39 mil a mais por ano.
- Se a renovação de dezembro vier com spread maior: cada ponto a mais no percentual fixo soma outros R$ 20 mil por ano.
Somados, os efeitos podem passar de R$ 50 mil por ano sobre a mesma dívida. Para uma empresa que já usa a conta garantida para fechar o mês, essa diferença decide se a parcela de março será paga em dia. O resultado de cada negociação depende do caso e do banco.
O que fazer antes do Copom de 8 e 9 de dezembro
Se a Selic pode subir em poucas semanas, a ordem prática é olhar primeiro o que vence antes e o que tem garantia mais pesada:
- Mapear os contratos pós-fixados: liste os que são CDI mais taxa, os prefixados e os atrelados ao dólar.
- Comparar com a taxa média do Banco Central: quando a taxa contratada fica muito acima da média de mercado para a mesma modalidade, há espaço para revisão (STJ, REsp 1.061.530/RS).
- Negociar a renovação antes do vencimento: pedir alongamento, carência ou troca de indexador costuma render mais opções antes da decisão do Copom do que depois do atraso.
- Rever as garantias: confira quais contratos têm aval do sócio, alienação fiduciária ou trava de recebíveis.
- Levar números ao banco: uma proposta com fluxo de caixa de 12 meses é o que o comitê de crédito analisa, como mostra o artigo sobre a proposta de renegociação de dívida bancária.
Juros altos permitem revisar o contrato na Justiça?
Nem sempre. Juros acima de 12% ao ano, por si só, não indicam abuso (STJ, Súmula 382). A revisão judicial depende de comparar a taxa do contrato com a média de mercado da mesma modalidade e da mesma época (STJ, REsp 1.061.530/RS). Se o contrato não deixa clara a taxa cobrada, aplica-se a taxa média divulgada pelo Banco Central, salvo se a contratada for mais vantajosa para o cliente (STJ, Súmula 530).
O fato de a Selic poder subir, sozinho, não torna o contrato ilegal: o CDI é o indexador combinado. O que costuma aparecer na revisão de contratos bancários são encargos, tarifas e taxas acima da média que a empresa nem sabia que pagava. Por isso, a análise é feita contrato por contrato, com a cédula na mão (Lei 10.931/2004, art. 28).
Atendimento em Campinas e região
O Rossetti Pfeifer Advogados atende empresas em Campinas, Hortolândia, Sumaré e Indaiatuba, com atendimento online em todo o Brasil. A Dra. Cláudia Rossetti, advogada bancária para empresas em Campinas, é especialista em Gestão Tributária pela Unicamp e atua na renegociação de dívidas de empresas com capital de giro em mais de um banco. Conheça a gestão de passivos do escritório e a página de advogado bancário para empresas em Campinas.
Checklist antes da decisão do Copom
- Liste os contratos em CDI mais taxa, com saldo, taxa e vencimento.
- Calcule o efeito de 0,25 ponto e de 2 pontos de alta no custo anual.
- Compare cada taxa com a média do Banco Central para a mesma modalidade.
- Anote as renovações que vencem até 31 de dezembro e as garantias de cada uma.
- Leve ao banco uma proposta com fluxo de caixa antes de 8 de dezembro.
Conclusão
A Selic pode subir em dezembro, e a empresa com dívida atrelada ao CDI não precisa esperar a decisão do Copom para agir. Com o dólar acima de R$ 5,93 e a curva de juros apontando alta, o momento pede mapa de contratos, cálculo de impacto e conversa com o banco antes do vencimento. Decisões tomadas depois do atraso costumam ter menos opções.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa.
Referências jurídicas citadas
- STJ, REsp 1.061.530/RS (recurso repetitivo: revisão de juros comparada à taxa média de mercado).
- STJ, Súmula 382 (juros acima de 12% ao ano não indicam abuso por si sós).
- STJ, Súmula 530 (taxa média de mercado quando a taxa não é comprovada).
- Lei 10.931/2004, art. 28 (cédula de crédito bancário).
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Se a Selic subir, a parcela do meu capital de giro aumenta na hora?
Se o contrato é pós-fixado, em CDI mais taxa, sim: o custo acompanha o CDI a partir da alta. Nos contratos prefixados, a taxa não muda até o vencimento, mas a renovação tende a sair mais cara. Vale conferir na cédula qual é o indexador.
Vale a pena trocar o contrato pós-fixado por um prefixado agora?
Depende da taxa oferecida e do prazo. O prefixado dá previsibilidade, mas o banco já embute nele a expectativa de juros mais altos. A comparação deve ser feita com o fluxo de caixa da empresa, e não só pela taxa do mês.
A alta da Selic permite pedir revisão do contrato na Justiça?
Não por si só, porque o CDI é o indexador combinado. A revisão judicial depende de a taxa estar muito acima da média de mercado da mesma modalidade ou de haver encargos sem previsão clara (STJ, REsp 1.061.530/RS e Súmula 530).
Quando procurar um advogado para renegociar dívida da empresa com o banco?
Antes de a parcela atrasar e antes da renovação, de preferência. Nessa fase, a empresa ainda negocia alongamento, carência e garantias com mais opções. Depois do atraso, o banco pode antecipar o vencimento e executar o contrato e o aval do sócio.
A Dra. Cláudia Rossetti atende empresas fora de Campinas?
Sim. O Rossetti Pfeifer Advogados fica no Edifício Hemisphere Norte-Sul, em Campinas/SP, atende Hortolândia, Sumaré, Indaiatuba e outras cidades da região e tem atendimento online em todo o Brasil.