Resposta direta
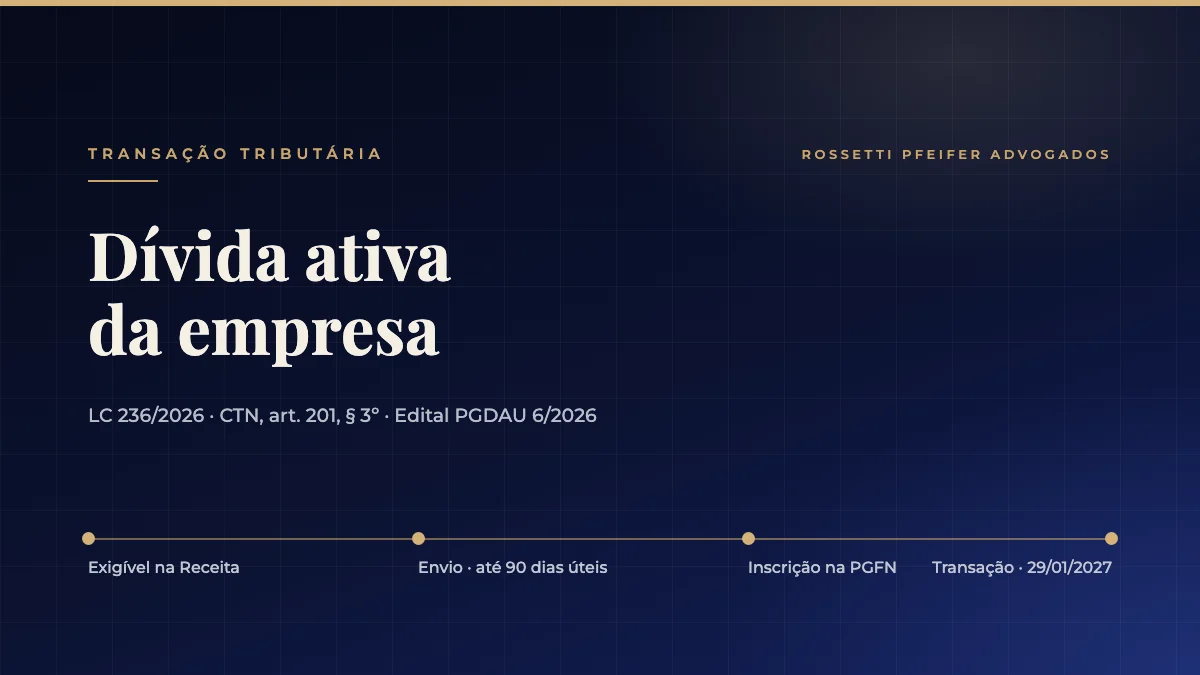
A dívida ativa da empresa é o débito que sai da Receita Federal e passa para a cobrança da Procuradoria-Geral da Fazenda Nacional (PGFN). Desde a Lei Complementar 236/2026, o Código Tributário Nacional fixa prazo para esse envio: até 90 dias úteis depois que o débito se torna exigível, prazo que pode cair para 60 dias úteis no caso de quem tem histórico de baixo pagamento espontâneo ou subir até 120 dias úteis para quem tem bom histórico (CTN, art. 201, § 3º). Depois da inscrição, vêm o protesto, a execução fiscal e o risco de bloqueio de contas. Negociar antes costuma dar mais opções.
A dívida ativa da empresa raramente aparece de surpresa: antes dela, há declarações sem pagamento, avisos no e-CAC ou um auto de infração definitivo. O que mudou em 2026 é que o caminho entre a Receita e a PGFN ganhou um prazo escrito no próprio CTN, e esse prazo passou a depender do histórico de pagamentos do contribuinte.
Para o empresário, entender esse caminho ajuda a decidir o momento de agir. Este texto explica o que acontece em cada etapa, o que muda com a inscrição e quais negociações estão abertas agora.
O que mudou com a LC 236/2026?
A Lei Complementar 236, de 4 de setembro de 2026, incluiu no CTN uma regra de prazo para o envio dos débitos à dívida ativa (CTN, art. 201, § 3º):
- regra geral: até 90 dias úteis a partir da exigibilidade do débito;
- baixo pagamento espontâneo: o prazo pode ser reduzido para 60 dias úteis;
- maior conformidade: o prazo pode ser ampliado para até 120 dias úteis.
Antes, o prazo de 90 dias vinha de normas mais antigas (Decreto-Lei 147/1967, art. 22, e Portaria MF 447/2018). Agora ele está no CTN, e o histórico da empresa passa a influenciar a velocidade do envio. O envio não é a inscrição automática: a PGFN ainda faz o controle de legalidade antes de inscrever.
O que acontece quando o débito vira dívida ativa da empresa?
Com a inscrição, a PGFN emite a Certidão de Dívida Ativa (CDA) e passa a ter instrumentos fortes de cobrança:
- encargo legal: o débito ganha o acréscimo previsto no Decreto-Lei 1.025/1969, que costuma ser de 20%;
- protesto da CDA: o débito pode ser protestado em cartório, o que afeta o crédito no mercado (Lei 9.492/1997, art. 1º, parágrafo único). O STF considerou o protesto constitucional na ADI 5.135;
- execução fiscal: a PGFN pode cobrar na Justiça, com penhora e bloqueio de contas (Lei 6.830/1980);
- certidão: a empresa deixa de obter certidão negativa e só consegue a positiva com efeitos de negativa se o débito estiver parcelado, negociado ou garantido (CTN, arts. 151, 205 e 206).
Sem certidão, ficam difíceis licitações, alguns financiamentos e contratos com grandes clientes. Veja como agir na execução fiscal contra empresa em operação.
Por que negociar antes da dívida ativa?
Há vantagens concretas em resolver o débito ainda na Receita:
- multa menor: quando o débito vem de auto de infração, a redução da multa de ofício é maior quanto mais cedo o pagamento ou o parcelamento (Lei 8.218/1991, art. 6º);
- sem encargo legal: o acréscimo da dívida ativa ainda não incide;
- sem protesto nem execução: o nome da empresa fica preservado.
Por outro lado, algumas negociações da PGFN só aceitam débitos já inscritos. Por isso, a decisão não é automática: é preciso comparar o parcelamento na Receita com a transação que estará disponível depois da inscrição.
Quais negociações estão abertas na PGFN?
O Edital PGDAU 6/2026, reaberto pelo Edital PGDAU 10/2026, aceita adesões até 29 de janeiro de 2027, pelo portal Regularize, com quatro modalidades (Lei 13.988/2020):
- capacidade de pagamento: descontos conforme a situação econômica da empresa;
- débitos de difícil recuperação: para casos com baixa chance de cobrança;
- pequeno valor: com regras próprias;
- débitos garantidos por seguro-garantia ou carta-fiança.
Atenção à data de corte: para a maior parte das modalidades, entram débitos inscritos até 3 de julho de 2026. Débitos inscritos depois disso dependem de novos editais. O devedor contumaz, nos termos da LC 225/2026, pode ficar impedido de aderir, como prevê, por exemplo, o Edital PGFN/RFB 5/2026. Veja todos os prazos da transação tributária até janeiro de 2027.
Um exemplo ilustrativo
Uma empresa de Campinas declarou R$ 600 mil de tributos e não pagou. Se ficar parada, o débito pode ir para a dívida ativa em poucos meses, com o encargo legal elevando a conta para cerca de R$ 720 mil, além de juros e multa. Se parcelar ainda na Receita, evita o encargo, o protesto e a execução. Se o débito já estiver inscrito até a data de corte, pode avaliar a transação com desconto conforme a capacidade de pagamento. O resultado depende de cada caso.
Checklist
- Consulte o e-CAC e o Regularize para saber o que está na Receita e o que já está na PGFN.
- Separe os débitos por fase: declarado, em discussão, exigível e inscrito.
- Calcule o prazo provável de envio à dívida ativa de cada débito.
- Compare parcelamento na Receita e transação na PGFN.
- Anote 29 de janeiro de 2027 como prazo do Edital PGDAU 6/2026.
- Cruze com as dívidas bancárias antes de assumir parcelas novas.
Conclusão
A LC 236/2026 deixou mais previsível o caminho da dívida tributária até a PGFN. Previsível também quer dizer que o tempo para negociar ficou mais claro. Quem organiza os débitos antes da inscrição evita protesto, execução e encargos, e quem já está na dívida ativa ainda tem transação aberta até janeiro de 2027. Dívida se administra como sistema, não contrato por contrato.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também o diagnóstico inicial e a gestão de passivos. O Rossetti Pfeifer Advogados atende empresas em Campinas, Artur Nogueira, Paulínia, Vinhedo e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Lei Complementar 236/2026 (CTN, art. 201, § 3º)
- Código Tributário Nacional, arts. 151, 205 e 206
- Decreto-Lei 147/1967, art. 22, e Portaria MF 447/2018
- Decreto-Lei 1.025/1969 (encargo legal)
- Lei 9.492/1997, art. 1º, parágrafo único (protesto da CDA) e STF, ADI 5.135
- Lei 6.830/1980 (execução fiscal)
- Lei 8.218/1991, art. 6º
- Lei 13.988/2020 e Editais PGDAU 6/2026 e 10/2026
- Lei Complementar 225/2026 (devedor contumaz)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Quanto tempo a Receita leva para mandar a dívida para a dívida ativa?
Pela LC 236/2026, a Receita deve enviar as informações para inscrição em até 90 dias úteis a partir da exigibilidade. O prazo pode cair para 60 dias úteis para quem tem histórico de baixo pagamento espontâneo ou subir até 120 dias úteis para quem tem bom histórico.
O que acontece quando a dívida vai para a dívida ativa?
O débito passa a ser cobrado pela PGFN, recebe o encargo legal e pode ser protestado e executado na Justiça, com risco de bloqueio de contas. A empresa também perde a certidão negativa.
Vale a pena negociar a dívida antes da dívida ativa?
Muitas vezes, sim, porque a empresa evita o encargo, o protesto e a execução. Mas algumas transações da PGFN só aceitam débitos inscritos, por isso a comparação deve ser feita com números.
Até quando posso aderir à transação da PGFN?
O Edital PGDAU 6/2026 aceita adesões até as 19h de 29 de janeiro de 2027, pelo portal Regularize, para débitos inscritos até a data de corte de cada modalidade.
Dá para usar créditos tributários para abater dívidas da empresa?
Em alguns casos, sim. Créditos reconhecidos podem ser compensados com débitos federais, e algumas transações permitem usar prejuízo fiscal. A avaliação dos créditos passíveis de compensação faz parte da regularização das dívidas tributárias.