Resposta direta
Recebi um auto de infração: e agora? A empresa tem dois caminhos com prazos curtos. O primeiro é se defender: a impugnação deve ser apresentada em 20 dias úteis contados da ciência, conforme a regra trazida pela LC 227/2026 (Decreto 70.235/1972, art. 15), e suspende a cobrança enquanto o processo corre. O segundo é pagar ou parcelar com desconto: a multa de ofício cai 50% se o pagamento for feito em 30 dias corridos da notificação, ou 40% se o parcelamento for pedido nesse prazo (Lei 8.218/1991, art. 6º). A escolha depende de quanto da cobrança é discutível.
Quem diz "recebi um auto de infração" quase sempre está diante de uma cobrança alta: o imposto que a Receita entende devido, juros pela Selic e uma multa que começa em 75% do valor. O documento chega pela Caixa Postal do e-CAC, no Domicílio Tributário Eletrônico, e o prazo começa a contar da ciência.
A boa notícia é que a lei dá tempo para pensar, mas não muito. Este guia explica os prazos atuais, que mudaram em 2026, os descontos na multa, a defesa no CARF e os cuidados com a área criminal.
O que fazer quando recebi um auto de infração?
Os primeiros dias servem para entender a cobrança e decidir a estratégia:
- Confirme a data da ciência: ela pode ser a data em que a mensagem foi aberta no e-CAC ou a data presumida pela lei, se ninguém abriu.
- Leia o relatório fiscal: ele explica o que a Receita considerou errado e quais provas usou.
- Separe o que é discutível: em muitos autos, parte da cobrança tem defesa e parte não.
- Calcule as duas vias: quanto custa pagar com desconto e quanto custa discutir.
É possível combinar caminhos: pagar com desconto a parte que não tem defesa e impugnar o restante.
Quais são os prazos para impugnar e para pagar com desconto?
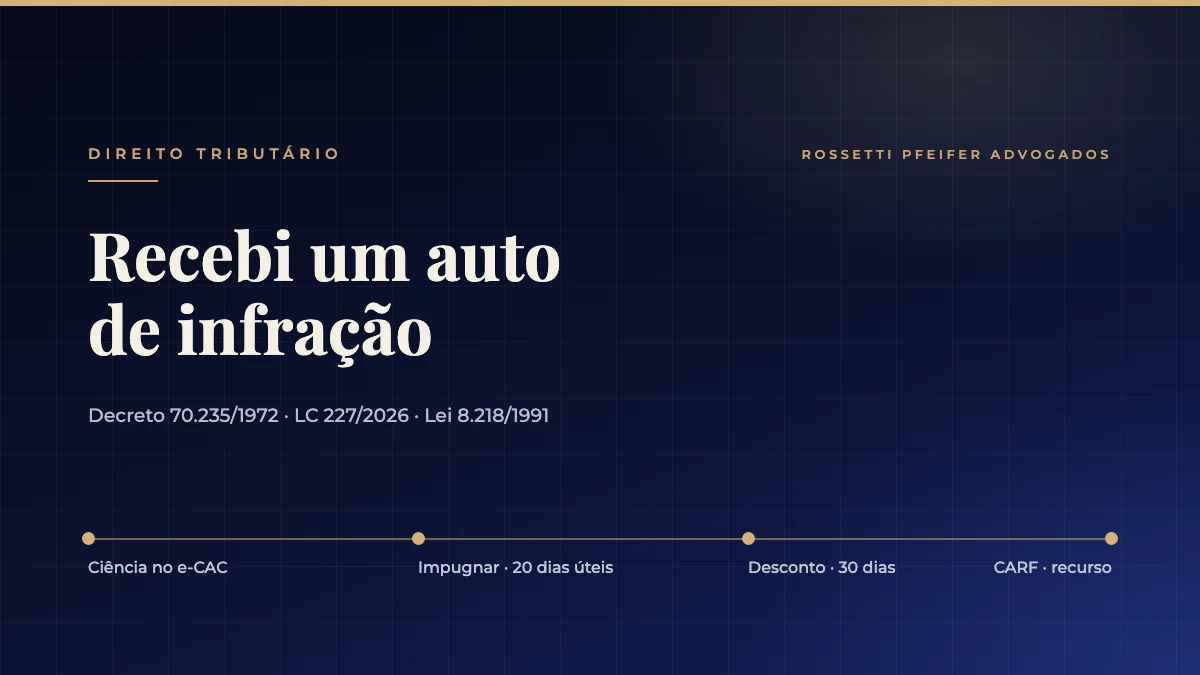
Desde 2026, os prazos não são iguais e contam de forma diferente:
- Impugnação: 20 dias úteis contados da ciência do auto (Decreto 70.235/1972, art. 15, com a redação da LC 227/2026). Antes, eram 30 dias corridos.
- Redução de 50% da multa: pagamento ou compensação em 30 dias corridos da notificação (Lei 8.218/1991, art. 6º, I).
- Redução de 40% da multa: pedido de parcelamento em 30 dias corridos da notificação (art. 6º, II).
- Depois da primeira decisão: a redução cai para 30% no pagamento e 20% no parcelamento, também em 30 dias da decisão (art. 6º, III e IV).
A Receita orientou que os prazos de desconto do art. 6º seguem os 30 dias corridos, sem a contagem em dias úteis. Por segurança, anote os dois prazos no calendário.
Como funciona a defesa e o que muda no CARF?
A impugnação vai para a Delegacia de Julgamento. Enquanto ela é analisada, a cobrança fica suspensa (CTN, art. 151, III). Se a decisão for desfavorável, cabe recurso voluntário ao CARF, também em 20 dias úteis (Decreto 70.235/1972, art. 33).
No CARF, as turmas têm conselheiros da Fazenda e dos contribuintes. Em caso de empate, decide o voto de qualidade do presidente, restabelecido pela Lei 14.689/2023. Quando o empate é resolvido a favor da Fazenda, as multas são excluídas e a representação fiscal para fins penais é cancelada (Decreto 70.235/1972, art. 25, § 9º-A). A regra é questionada no STF na ADI 7.548.
A multa qualificada pode chegar a 150%?
A multa de ofício padrão é de 75% (Lei 9.430/1996, art. 44, I). Quando a Receita aponta sonegação, fraude ou conluio, a multa qualificada é de 100%, e só chega a 150% em caso de reincidência (Lei 9.430/1996, art. 44, § 1º, VI e VII, com a redação da Lei 14.689/2023). O STF confirmou esse teto no Tema 863. A LC 236/2026 também levou ao CTN limites gerais para as multas ligadas ao tributo.
A multa qualificada costuma vir com representação fiscal para fins penais. Por isso, a defesa precisa olhar também o risco criminal. Leia sobre quando a dívida tributária vira crime.
Dá para negociar o auto de infração com transação?
Às vezes. A transação no contencioso tributário é aberta por editais sobre temas específicos (Lei 13.988/2020). O Edital PGFN/RFB 5/2026, por exemplo, aceita adesões até 29 de dezembro de 2026, mas vale só para as multas que substituem o perdimento de mercadorias importadas. Para aderir, a empresa desiste da discussão. Veja como funcionou a transação na Receita Federal.
Um exemplo ilustrativo
Uma empresa de serviços em Campinas recebe um auto de R$ 1 milhão: R$ 500 mil de imposto, R$ 375 mil de multa de 75% e R$ 125 mil de juros. Se pagar em 30 dias, a multa cai para cerca de R$ 187 mil, e o total fica perto de R$ 812 mil. Se a análise mostrar que metade do imposto tem boa defesa, a empresa pode pagar com desconto a parte sem defesa e impugnar o restante dentro dos 20 dias úteis. O resultado depende de cada caso.
Checklist
- Anote a data da ciência no e-CAC.
- Marque os dois prazos: 20 dias úteis para impugnar e 30 dias corridos para o desconto.
- Peça cópia integral do processo e do relatório fiscal.
- Separe a parte discutível da parte sem defesa.
- Verifique se há multa qualificada e representação fiscal para fins penais.
- Cruze com o caixa e com as dívidas bancárias antes de pagar ou parcelar.
Conclusão
Receber um auto de infração não obriga a pagar tudo nem a brigar por tudo. Com os prazos novos de 2026, a decisão precisa ser rápida e baseada em números: quanto custa pagar com desconto, quanto custa discutir e qual o risco penal. Quando a empresa também tem dívida bancária, a escolha deve proteger o fluxo de caixa como um todo. Dívida se administra como sistema, não contrato por contrato.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também o diagnóstico inicial e a gestão de passivos. O Rossetti Pfeifer Advogados atende empresas em Campinas, Mogi Mirim, Amparo, Valinhos e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Decreto 70.235/1972, arts. 15, 25, § 9º-A, e 33 (redação da LC 227/2026 e da Lei 14.689/2023)
- Lei 8.218/1991, art. 6º (redução da multa de ofício)
- Lei 9.430/1996, art. 44, I e § 1º, VI e VII
- Lei 14.689/2023 (voto de qualidade no CARF e multa qualificada)
- Lei Complementar 227/2026 e Lei Complementar 236/2026
- Código Tributário Nacional, art. 151, III
- Lei 13.988/2020 (transação tributária) e Edital PGFN/RFB 5/2026
- STF, Tema 863 (RE 736.090), multa qualificada
- STF, ADI 7.548 (voto de qualidade)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Recebi um auto de infração, o que fazer primeiro?
Confirme a data da ciência no e-CAC e anote os prazos: 20 dias úteis para impugnar e 30 dias corridos para pagar ou parcelar com redução da multa. Em seguida, leia o relatório fiscal e separe o que tem defesa do que não tem.
Qual o prazo para impugnar um auto de infração da Receita Federal?
Desde a LC 227/2026, o prazo é de 20 dias úteis contados da ciência do auto (Decreto 70.235/1972, art. 15). Antes, eram 30 dias corridos, por isso materiais antigos podem estar desatualizados.
Pagar o auto de infração em 30 dias dá desconto?
Sim. A multa de ofício cai 50% se a empresa pagar ou compensar em 30 dias da notificação, e 40% se pedir parcelamento nesse prazo (Lei 8.218/1991, art. 6º). Os juros não têm esse desconto.
A impugnação suspende a cobrança?
Sim. Enquanto a impugnação e os recursos administrativos estão pendentes, a cobrança fica suspensa (CTN, art. 151, III). Isso evita a inscrição em dívida ativa durante a discussão.
Um único escritório pode cuidar das dívidas bancárias e tributárias?
Pode. Coordenar a defesa no auto de infração com a renegociação dos débitos com os bancos ajuda a decidir o que pagar, o que discutir e como preservar o fluxo de caixa.