Resposta direta
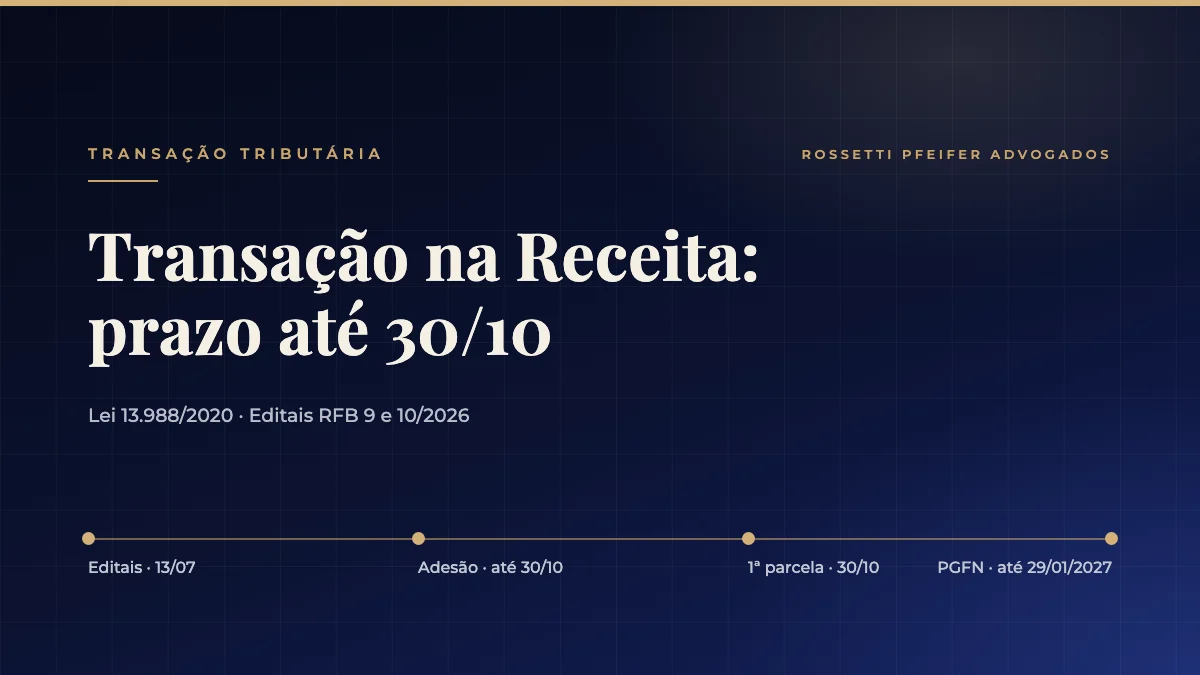
A transação tributária na Receita Federal para débitos em contencioso administrativo termina nesta sexta-feira, 30 de outubro de 2026. O Edital RFB 9/2026 alcança autos de infração e cobranças em discussão de até R$ 50 milhões por processo, com descontos de até 100% de juros, multas e encargos, limitados a 65% do débito (70% para microempresas e empresas de pequeno porte), e parcelamento em até 120 ou 145 meses. O Edital RFB 10/2026 atende débitos de até 60 salários mínimos de pequenos negócios. A adesão exige desistir da defesa, e a primeira parcela vence no próprio dia 30. Por isso, a decisão pede comparação entre a chance de êxito no processo e o custo do acordo.
O que vence em 30 de outubro
A Receita Federal publicou em 13 de julho de 2026 dois editais de transação por adesão para créditos que estão em discussão administrativa, ou seja, em impugnação, manifestação de inconformidade ou recurso ainda não julgado em definitivo (Decreto 70.235/1972).
- Edital RFB 9/2026: pessoas físicas e jurídicas, com débitos de até R$ 50 milhões por contencioso. Adesão até as 23h59 de 30/10/2026, pelo Portal de Serviços da Receita (e-CAC).
- Edital RFB 10/2026: pessoa natural, MEI, empresário individual, microempresa e empresa de pequeno porte, com débitos de até 60 salários mínimos por processo. O horário-limite indicado é mais cedo, por volta das 20h59, e por isso não convém deixar para a noite.
Os dois editais se apoiam na Lei 13.988/2020, que autoriza a União a negociar créditos tributários em litígio, e na Portaria RFB 555/2025.
Quanto a transação tributária na Receita Federal pode reduzir?
Depende da classificação que a própria Receita atribui ao crédito, conforme a capacidade de pagamento da empresa.
- Créditos com rating C ou D (considerados irrecuperáveis ou de difícil recuperação): redução de até 100% de juros, multas e encargos, limitada a 65% do valor total, ou 70% para ME, EPP e pessoa física (Lei 13.988/2020, art. 11). O valor principal não é reduzido.
- Entrada e parcelas: 5% de entrada em até 5 parcelas e saldo em até 115 meses; ou, para ME e EPP, 5% em até 10 parcelas e saldo em até 135 meses.
- Prejuízo fiscal e base negativa da CSLL: apurados até 31/12/2025, podem amortizar até 30% do saldo, mediante certificação contábil e posterior homologação.
- Créditos com rating A ou B: há parcelamento, mas sem os descontos.
- Edital 10 (pequeno valor): reduções de 50%, 40%, 35% ou 30% do total, com pagamento em 12, 24, 36 ou 55 parcelas, respectivamente.
As parcelas são corrigidas pela Selic, e a prestação mínima é de R$ 300 para empresas.
Um exemplo ilustrativo
Uma indústria recebeu um auto de infração de R$ 2 milhões: R$ 900 mil de tributo e R$ 1,1 milhão de multa e juros. Ela apresentou impugnação, que ainda aguarda julgamento.
Se a Receita classificar esse crédito como C ou D, o desconto pode chegar, em tese, aos R$ 1,1 milhão de multa e juros, porque o teto de 65% (R$ 1,3 milhão) não é atingido. O saldo de R$ 900 mil seria pago com entrada e parcelas longas. Se o crédito for classificado como A ou B, não há desconto, apenas prazo.
O exemplo mostra por que o rating precisa ser conferido no Portal Regularize antes de qualquer decisão. A diferença entre os dois cenários é de mais de R$ 1 milhão.
Desistir da defesa: quando a conta não fecha
A adesão implica desistência das impugnações e dos recursos e renúncia às alegações de direito sobre os débitos incluídos. Também é preciso incluir todos os débitos do mesmo processo, sem escolher apenas uma parte.
Enquanto a defesa administrativa está em andamento, a exigibilidade do crédito fica suspensa (CTN, art. 151, III). Já o simples pedido de transação não suspende a cobrança (Lei 13.988/2020, art. 12). Se a tese de defesa for forte, por exemplo um erro de cálculo evidente, decadência ou uma questão já decidida pelos tribunais superiores a favor do contribuinte, aderir pode significar pagar algo que talvez não fosse devido.
Por outro lado, quando a defesa é frágil e o auto tem multa elevada, a transação pode reduzir o passivo e trazer previsibilidade ao caixa.
Prazo apertado: a primeira parcela vence no mesmo dia
O pagamento da primeira prestação deve ocorrer até o último dia útil do mês da adesão, e é condição para o deferimento. Como 30 de outubro de 2026 é uma sexta-feira e o último dia útil do mês, quem aderir na data limite precisa emitir e pagar o Darf no mesmo dia.
Débitos do Simples Nacional ficam de fora, salvo multas por atraso na entrega de obrigações acessórias.
Checklist para decidir até sexta-feira
- Confirmar que o débito está em contencioso (impugnação ou recurso já apresentado).
- Consultar o rating e a capacidade de pagamento no Portal Regularize.
- Avaliar, com quem conhece o processo, a chance de êxito da defesa.
- Simular o desconto e as parcelas em cada modalidade.
- Verificar se há prejuízo fiscal ou base negativa da CSLL a usar e providenciar a certificação contábil.
- Separar caixa para pagar a primeira parcela em 30/10.
- Conferir se há débitos inscritos em dívida ativa, que seguem outra via, a transação tributária na PGFN, aberta até 29 de janeiro de 2027.
E se a empresa perder o prazo?
O débito continua em discussão e a defesa segue normalmente. A Receita tem publicado novos editais ao longo dos anos, mas não há data prevista para o próximo. Se o processo terminar desfavorável e o débito for inscrito em dívida ativa, ele passa à PGFN e pode chegar a uma execução fiscal com bloqueio de contas. Créditos de tributos pagos a mais também podem ajudar a reduzir o passivo, por meio da compensação de créditos tributários.
Atendimento em Campinas e na região
O Rossetti Pfeifer Advogados, em Campinas, analisa autos de infração e propostas de transação de empresas de Valinhos, Indaiatuba e Jundiaí, com atendimento online em todo o Brasil. A análise é conduzida pela Dra. Cláudia Rossetti, especialista em Gestão Tributária pela Unicamp e membro da Comissão de Direito Aduaneiro e Comércio Exterior da OAB Campinas.
Conclusão
A transação tributária na Receita Federal pode reduzir de forma relevante multas e juros de um auto de infração, mas cobra um preço: a renúncia à defesa. Com o prazo terminando em 30 de outubro e a primeira parcela vencendo no mesmo dia, a decisão precisa ser rápida e técnica, comparando o rating do crédito, a força da defesa e a capacidade do caixa. Para organizar o passivo tributário junto com as dívidas bancárias, veja como funciona a gestão de passivos.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa.
Referências jurídicas citadas
- Lei 13.988/2020 (transação tributária), arts. 11 e 12
- Código Tributário Nacional, art. 151, III
- Decreto 70.235/1972 (processo administrativo fiscal)
- Portaria RFB 555/2025, com redação da Portaria RFB 676/2026
- Edital de Transação por Adesão RFB 9/2026 e Edital RFB 10/2026 (DOU de 13/07/2026)
- Edital PGDAU 10/2026 (reabertura da transação na dívida ativa até 29/01/2027)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Posso negociar um auto de infração que ainda está no prazo de impugnação?
Não pelo Edital RFB 9/2026. O débito precisa estar em contencioso no momento da adesão, ou seja, com impugnação, manifestação de inconformidade ou recurso já apresentado. Lançamentos ainda no prazo de defesa não entram.
Se eu aderir à transação, perco a defesa no processo?
Sim. O deferimento implica desistência das impugnações e dos recursos e renúncia às alegações de direito sobre os débitos incluídos. Por isso, vale avaliar antes a chance de êxito da defesa.
Débitos do Simples Nacional podem entrar na transação da Receita?
Em regra, não. O edital só admite, no caso do Simples Nacional, multas por atraso na entrega de obrigações acessórias.
Quando vence a primeira parcela da transação?
Até o último dia útil do mês da adesão. Para quem aderir em 30 de outubro de 2026, a primeira parcela vence no mesmo dia, e o pagamento é condição para o deferimento.
O que fazer se a minha dívida já está na dívida ativa da União?
Nesse caso, a negociação é feita com a PGFN, pelo Portal Regularize. O Edital PGDAU 6/2026, reaberto pelo Edital PGDAU 10/2026, admite adesões até 29 de janeiro de 2027 para débitos inscritos até 3 de julho de 2026.