Resposta direta
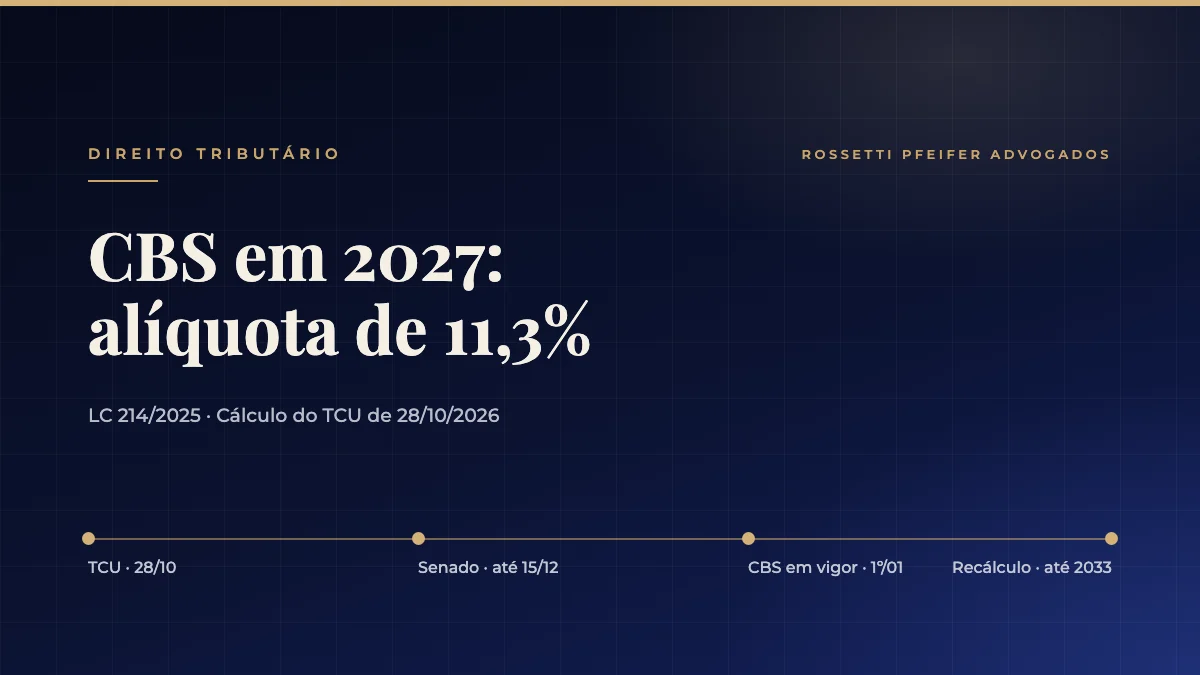
Em 28 de outubro de 2026, o TCU calculou em 11,3% a alíquota de referência da CBS 2027, acima da estimativa de cerca de 9% da Fazenda. A CBS substitui o PIS e a Cofins em 1º de janeiro de 2027 (EC 132/2023 e LC 214/2025), e o Senado pode fixar a alíquota até 15 de dezembro. A carga efetiva de cada empresa depende do setor, das reduções legais, do regime e dos créditos sobre as compras. Empresas do lucro presumido e prestadoras de serviço tendem a sentir mais e devem simular o impacto antes da virada do ano.
O que o TCU calculou para a CBS 2027
A LC 214/2025 atribui ao TCU o cálculo da alíquota de referência da CBS, com a finalidade de manter a arrecadação que hoje vem do PIS e da Cofins. O resultado foi de 11,3468%, arredondado para 11,3%. O tribunal também calculou um redutor aplicável às compras governamentais.
O cálculo ainda não é a palavra final. O Senado tem até 15 de dezembro de 2026 para fixar a alíquota por resolução. Se não houver resolução no prazo, passa a valer o número do TCU. A alíquota será recalculada anualmente até 2033.
Por que a alíquota de referência não é a alíquota da sua empresa?
A alíquota de referência é um parâmetro. A carga efetiva depende de três fatores:
- Setor: a LC 214/2025 prevê reduções de 30% ou de 60% da alíquota para determinadas atividades, além de regimes específicos.
- Créditos: a CBS é não cumulativa em sentido amplo. O tributo pago nas aquisições de bens e serviços pode ser abatido do tributo devido nas vendas, e não apenas sobre insumos, como ocorre hoje no PIS e na Cofins.
- Regime tributário: empresas do Simples Nacional continuam recolhendo pelo DAS, salvo opção pelo regime regular de IBS e CBS; empresas do lucro presumido e do lucro real passam ao modelo da CBS.
Quem tende a sentir mais
Empresas do lucro presumido. A maioria recolhe hoje PIS e Cofins no regime cumulativo, com 3,65% sobre a receita e sem créditos. Com a CBS, a alíquota nominal é maior, mas passa a existir o crédito sobre as compras. O resultado depende de quanto a empresa adquire de fornecedores que também recolhem a CBS.
Prestadoras de serviço. Em escritórios, consultorias, clínicas, empresas de tecnologia e de engenharia, a folha de salários costuma ser o principal custo, e a folha não gera crédito de CBS. Para esse perfil, a diferença entre a carga atual e a nova pode ser relevante.
Um exemplo ilustrativo ajuda a dimensionar. Uma prestadora de serviço do lucro presumido que fatura R$ 100 mil por mês recolhe hoje cerca de R$ 3.650 de PIS e Cofins. Com a CBS 2027 a 11,3%, o tributo bruto seria de cerca de R$ 11.300. Se a empresa tiver R$ 20 mil por mês em compras que geram crédito, abateria cerca de R$ 2.260, e o valor a recolher ficaria perto de R$ 9.040. O número serve apenas para ilustrar a lógica: a base de cálculo, as reduções setoriais e o tratamento de cada compra alteram o resultado, e por isso a simulação deve ser feita com os dados reais da empresa.
Empresas que vendem para outras empresas. Na venda entre empresas, o crédito que o cliente aproveita passa a pesar na negociação de preço. Uma empresa do Simples que não optou pelo regime regular transfere menos crédito ao cliente, o que pode afetar contratos com empresas do lucro real.
Contratos e preços: o que já precisa mudar
Contratos de longo prazo assinados agora serão executados com a CBS em vigor. Sem cláusula de reequilíbrio tributário, a empresa pode ficar presa a um preço calculado com a carga antiga. O mesmo vale para tabelas de preço e propostas comerciais com validade para 2027.
E o passivo tributário que já existe?
A CBS não apaga débitos antigos. Valores devidos de PIS, Cofins e outros tributos federais continuam exigíveis e podem ser cobrados em execução fiscal, com bloqueio de contas. Para quem tem passivo, a transação tributária da PGFN está aberta até 29 de janeiro de 2027. Organizar o passivo antes da transição deixa o caixa mais preparado para o novo modelo.
Vale lembrar ainda a recente decisão do STF que excluiu o ISS da base do PIS e da Cofins (Tema 118), que pode gerar créditos a recuperar referentes ao período anterior à CBS.
Checklist da CBS 2027: o que avaliar ainda em 2026
- Simulação da carga de 2027: comparar PIS e Cofins atuais com a CBS estimada, considerando os créditos reais.
- Formação de preço: revisar os principais produtos e serviços.
- Contratos longos: incluir cláusulas de reequilíbrio tributário.
- Cadastro fiscal: conferir a classificação de produtos e serviços, porque o erro de cadastro vai direto para a nota fiscal.
- Regime tributário: avaliar se o regime atual continua adequado para 2027.
- Passivo tributário: mapear débitos e avaliar a transação tributária antes de 29/01/2027.
Conclusão
O cálculo da CBS 2027 pelo TCU dá ao empresário um número de referência, mas não a resposta para a sua empresa. O impacto da CBS depende de setor, regime e créditos, e a janela para ajustar preços, contratos e passivo é curta: menos de dois meses até a entrada em vigor. A análise técnica feita agora permite atravessar a transição com previsibilidade.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Para empresas com débitos, veja também como funciona a gestão de passivos.
Referências jurídicas citadas
- Emenda Constitucional 132/2023 (reforma tributária sobre o consumo)
- Lei Complementar 214/2025 (IBS, CBS e Imposto Seletivo)
- Resolução CGSN 194/2026 (prazos do Simples Nacional para 2027)
- Cálculo da alíquota de referência da CBS pelo TCU, 28/10/2026
- STF, Tema 118 da repercussão geral (RE 592.616)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Quando a CBS começa a ser cobrada?
Em 1º de janeiro de 2027, no lugar do PIS e da Cofins.
A alíquota de 11,3% já é definitiva?
Não. É o cálculo do TCU. O Senado tem até 15 de dezembro de 2026 para fixar a alíquota. Se não o fizer, prevalece o cálculo do TCU.
Empresa do Simples Nacional paga CBS?
Sim, dentro do DAS, como ocorre hoje com o PIS e a Cofins, salvo opção pelo recolhimento de IBS e CBS no regime regular.
E o IBS?
O IBS, que substituirá o ICMS e o ISS, tem transição mais longa, com implantação gradual a partir de 2029.
Débitos antigos de PIS e Cofins desaparecem com a CBS?
Não. Continuam exigíveis e podem ser negociados, por exemplo, por transação tributária na PGFN.