Resposta direta
A renegociação de dívida rural da MP 1.376/2026 foi aprovada pelo Senado em 11 de novembro de 2026, na forma do PLV 16/2026, e segue para sanção. O texto aprovado leva a data de corte das dívidas em atraso de 31 de maio para 31 de outubro de 2026 e troca o prazo que venceria em 12 de novembro por 120 dias contados da regulamentação. Os juros seguem entre 5% e 12% ao ano, com até 8 ou 10 anos para pagar. Até a sanção e a regulamentação pelo CMN, o produtor deve organizar laudo, contratos e fluxo de caixa, sem deixar a parcela vencer contando com a nova janela.
A renegociação de dívida rural ganhou um capítulo novo na noite de 11 de novembro. No último dia de validade da medida provisória, o Senado aprovou o projeto de lei de conversão da MP 1.376/2026, que já tinha passado pela Câmara no dia anterior. O texto vai agora à sanção presidencial, e o presidente pode vetar trechos.
Para o produtor de Campinas e região, a pergunta prática é simples: o que muda na renegociação de dívida rural, e o que fazer enquanto a lei não sai?
O que o Senado aprovou na renegociação de dívida rural?
A MP 1.376/2026, publicada em 15 de julho, autoriza linhas de crédito rural para quitar ou amortizar dívidas de quem perdeu safras por clima extremo ou por queda de preços entre 2019 e 2025. O banco empresta um dinheiro novo, com prazo longo, para pagar a dívida antiga. Não é perdão: é a troca de uma dívida curta e cara por uma mais longa (MP 1.376/2026, art. 1º).
O texto aprovado no Congresso trouxe quatro mudanças principais, segundo a Agência Senado e a cobertura da votação:
- Data de corte: o marco das dívidas em atraso passa de 31 de maio para 31 de outubro de 2026.
- Prazo para contratar: em vez de terminar em 12 de novembro, passa a ser de 120 dias depois da regulamentação da lei.
- Exigência de perda menor no Norte, Nordeste e Centro-Oeste: nas áreas da Sudam, Sudene e Sudeco, a perda mínima cai de 30% para 25% da renda bruta esperada, e de 40% para 35% nos casos graves.
- Laudos coletivos: agricultores familiares e médios produtores podem usar laudo técnico coletivo, por região e atividade, em vez de laudo individual.
Também foram retirados três trechos sem relação com o crédito rural, incluídos na Câmara, entre eles a regulação dos cigarros eletrônicos.
Quais são os juros, os prazos e os limites?
Os números da medida provisória não mudaram. Na regra geral, o prazo é de até 8 anos, com 2 anos de carência, em que se pagam só os juros:
- Pronaf (agricultura familiar): até R$ 400 mil, com juros de 6% ao ano.
- Pronamp (médio produtor): até R$ 2 milhões, com juros de 9% ao ano.
- Demais produtores: até R$ 4 milhões, com juros de 12% ao ano.
Para perdas em três ou mais safras e queda de pelo menos 40% da renda (35% nas áreas da Sudam, Sudene e Sudeco), o prazo vai a 10 anos, com juros de 5%, 8% e 11% ao ano e limites de R$ 500 mil, R$ 2,5 milhões e R$ 8 milhões. O valor que passar dos limites pode ir para outra operação, com juros mais altos (MP 1.376/2026, art. 2º).
Segundo o Banco Central, até o início de novembro foram renegociados R$ 23,29 bilhões, em cerca de 102 mil operações. A Fazenda estimava um potencial de R$ 100 bilhões. A diferença mostra que muita gente ainda não conseguiu entrar.
A MP continua valendo depois de 12 de novembro?
Sim, até a sanção. Quando o Congresso aprova um projeto de lei de conversão que altera o texto original, a medida provisória continua integralmente em vigor até ser sancionada ou vetada (Constituição Federal, art. 62, § 12). O presidente tem 15 dias úteis para sancionar ou vetar (Constituição Federal, art. 66, § 1º).
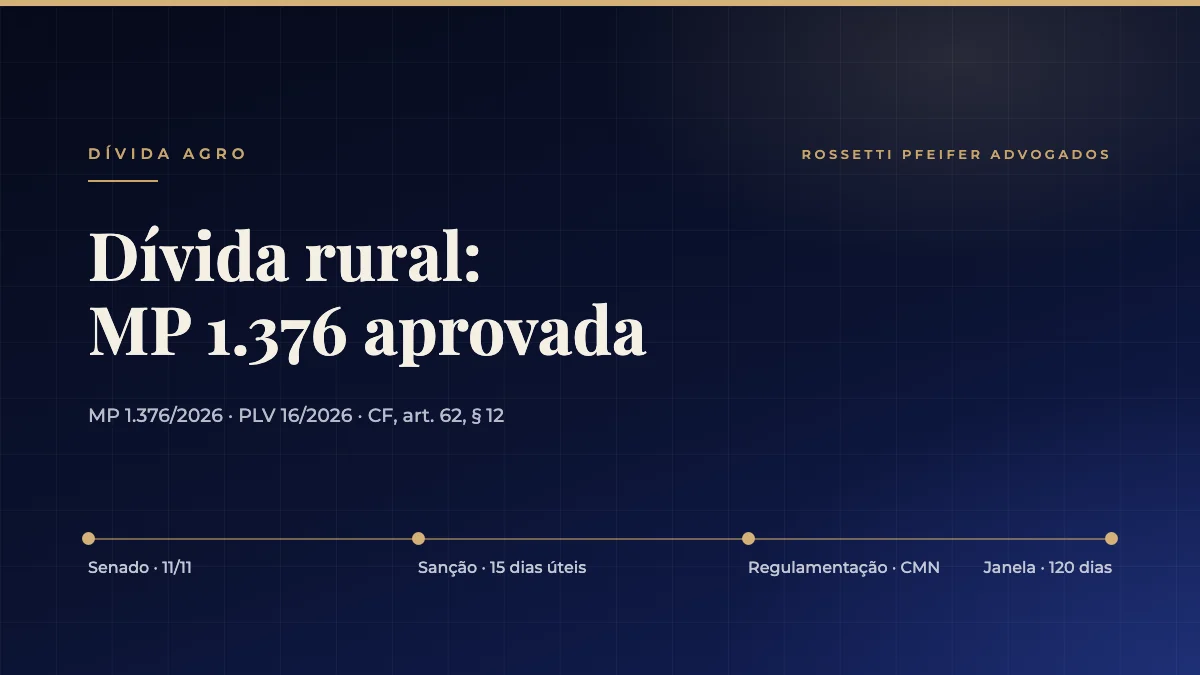
Na prática, há três momentos:
- Agora: valem as regras da MP original, inclusive a data de corte de 31 de maio.
- Depois da sanção: valem as regras novas, menos o que for vetado.
- Depois da regulamentação do CMN: os bancos passam a operar as condições novas, e começa a contar o prazo de 120 dias.
Até lá, a recomendação é não interpretar a aprovação como garantia de renegociação. O banco continua analisando o risco de cada operação e pode negar ou pedir garantias (MP 1.376/2026, art. 5º).
Um exemplo ilustrativo
Um produtor de café do Circuito das Águas perdeu as safras de 2023 e 2024 por geada e estiagem. Tem uma parcela de custeio em atraso desde julho de 2026. Pelo texto original, o atraso posterior a 31 de maio o deixaria fora. Com a nova data de corte, ele pode entrar, se a mudança for sancionada. O que ele faz agora: atualiza o laudo de perdas, reúne as cédulas e o extrato da dívida e calcula quanto cabe de parcela depois da carência. Quando o CMN regulamentar, o pedido sai pronto, e não às pressas no fim da janela. O resultado depende de cada caso.
Checklist da renegociação de dívida rural até a sanção
- Laudo de perdas: confira se cobre duas ou mais safras e mostra a queda da renda esperada.
- Contratos e cédulas: separe custeio, investimento, CPR e cédulas de crédito bancário, com datas de vencimento.
- Extrato da dívida: peça ao banco o saldo atualizado de cada operação, por escrito.
- Fluxo de caixa: calcule a parcela que cabe depois dos 2 anos de carência.
- Protocolo e recusa por escrito: se pedir agora pelas regras atuais e o banco negar, exija o motivo por escrito.
E no agro: e se o banco negar?
A negativa pode acontecer, porque o banco analisa o risco. Nesse caso, há o alongamento da dívida rural, que o STJ trata como direito do devedor quando os requisitos legais estão presentes (Súmula 298 do STJ). O artigo sobre o que fazer se o banco negar a renegociação da MP 1.376 traz os passos, e o texto sobre a MP 1.376 e a prorrogação do crédito rural conta o histórico da medida.
Quando o produtor também tem dívidas de capital de giro, cartão ou conta garantida, a análise da dívida bancária empresarial entra junto, porque o banco olha o cliente inteiro. O texto sobre como negociar dívida com o banco a partir de 5 números mostra quais contas levar para a mesa.
Conclusão
A aprovação no Senado reabre a porta da renegociação de dívida rural para quem ficou de fora pela data de corte ou pelo prazo de 12 de novembro. A porta, porém, só abre de fato depois da sanção e da regulamentação. Quem usar esse intervalo para organizar laudo, contratos e números chega à janela com o pedido pronto e mais força para discutir as condições com o banco. Antes de assinar a nova operação, vale conferir os contratos e as garantias com um advogado bancário em Campinas. Dívida se administra como sistema, não contrato por contrato.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também a nossa página de gestão de passivos. O Rossetti Pfeifer Advogados é um escritório de advocacia empresarial em Campinas, conduzido pela Dra. Cláudia Rossetti, advogada e contadora, especialista em Gestão Tributária pela Unicamp. Atende produtores rurais e empresas em Campinas e região (Holambra, Mogi Mirim, Artur Nogueira e Amparo) e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Medida Provisória 1.376/2026, arts. 1º, 2º e 5º.
- Projeto de Lei de Conversão 16/2026, aprovado pelo Senado em 11/11/2026.
- Constituição Federal, art. 62, § 12, e art. 66, § 1º.
- Súmula 298 do STJ.
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
A renegociação de dívida rural da MP 1.376 acabou em 12 de novembro?
Pelo texto original, o prazo terminaria em 12 de novembro. O texto aprovado no Senado muda o prazo para 120 dias depois da regulamentação. A mudança depende da sanção presidencial e da regulamentação pelo CMN.
A dívida rural que atrasou depois de maio pode entrar?
O texto aprovado leva a data de corte de 31 de maio para 31 de outubro de 2026. Se a mudança for sancionada sem veto, atrasos até 31 de outubro passam a entrar. Até lá, vale a regra original.
Quais são os juros da renegociação de dívida rural?
Na regra geral, 6% ao ano no Pronaf, 9% no Pronamp e 12% para os demais produtores, com até 8 anos. Nos casos de perda mais grave, 5%, 8% e 11% ao ano, com até 10 anos.
O banco é obrigado a aceitar a renegociação?
Não. A contratação segue a análise de risco do banco, que pode negar ou pedir garantias. Se negar, o produtor deve pedir o motivo por escrito e avaliar com um advogado de dívidas em Campinas o alongamento da dívida, que o STJ reconhece como direito quando os requisitos estão presentes.
Devo parar de pagar o banco esperando a nova lei?
Não é recomendável. A parcela vencida gera encargos e pode levar a execução. O melhor uso do intervalo até a sanção é organizar laudo, contratos e fluxo de caixa para pedir a renegociação assim que a regulamentação sair.
Atendem produtores de Mogi Mirim e região?
Sim. O atendimento é presencial no escritório em Campinas e online, para produtores e empresas de Campinas e região e de todo o Brasil.