Resposta direta
A renegociação de dívida rural da MP 1.376/2026 tem prazo de contratação até 12 de novembro de 2026, 120 dias depois da publicação da medida. Podem pedir produtores e cooperativas com perdas em duas ou mais safras entre 2019 e 2025 e queda de pelo menos 30% na renda esperada, comprovada por laudo. As linhas têm até 8 anos para pagar, com 2 anos até a primeira parcela do principal. O banco analisa o risco e pode negar. Nesse caso, o produtor deve pedir a recusa por escrito e avaliar o alongamento da dívida, que o STJ trata como direito do devedor quando os requisitos estão presentes (Súmula 298).
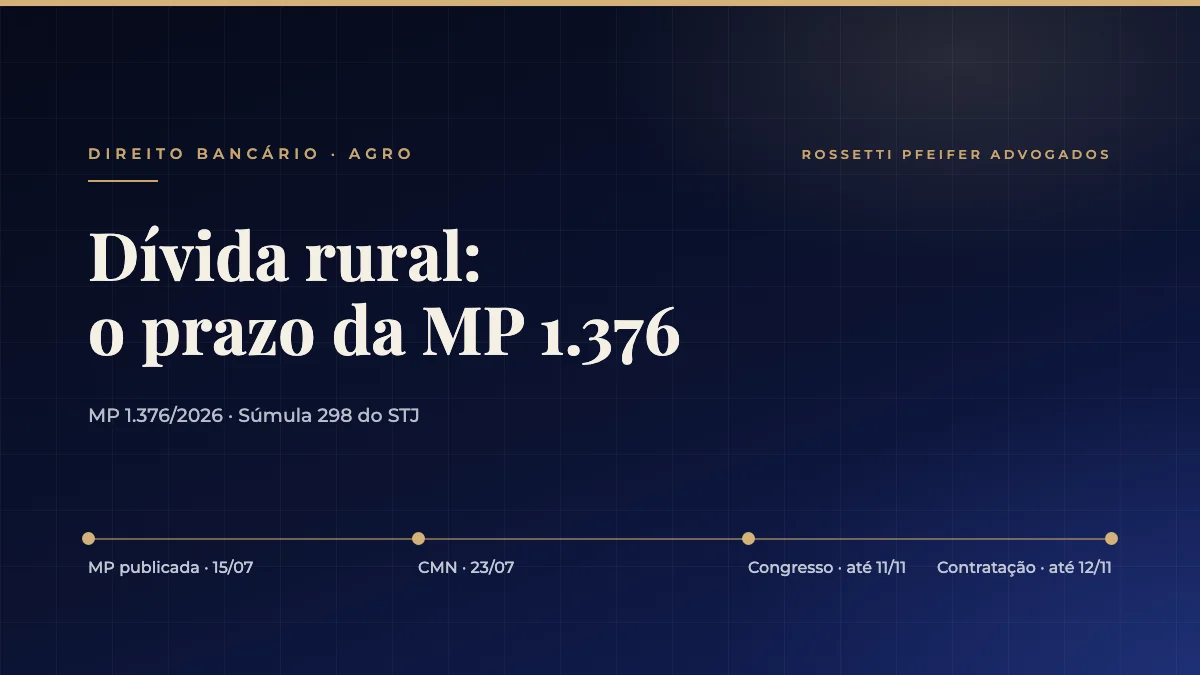
A renegociação de dívida rural criada pela Medida Provisória 1.376/2026 entra na última semana e meia. O prazo de contratação das novas linhas termina em 12 de novembro. No Congresso, o prazo para votar a MP vai até 11 de novembro, e, até o fim de outubro, a medida ainda estava na comissão mista, com o relatório apresentado em 28 de setembro.
Para o produtor com parcela atrasada, a pergunta prática é outra: e se o banco disser não? Este artigo resume as regras conferidas no texto oficial e mostra os caminhos quando a resposta é negativa.
O que é a renegociação de dívida rural da MP 1.376/2026?
A MP, publicada em 15 de julho de 2026, autoriza linhas de crédito rural para quitar ou amortizar dívidas antigas de produtores afetados por perdas de safra. As regras de operação foram definidas pelo Conselho Monetário Nacional (CMN), em resolução aprovada em 23 de julho.
Na prática, o banco empresta um dinheiro novo, com prazo longo, para pagar a dívida antiga. Por isso, não se trata de perdão. É uma troca de dívida curta e cara por uma dívida mais longa (MP 1.376/2026, art. 1º).
Pontos importantes do texto:
- Sem cadastro negativo: a contratação não gera registro em cadastros restritivos e não impede novos financiamentos rurais (art. 3º).
- Análise do banco: a contratação segue as políticas internas da instituição, que classifica o risco como operação nova e pode rever garantias (art. 5º).
- Dívida Ativa fica de fora: operações já enviadas para a Dívida Ativa da União não entram.
Quem pode pedir e quais dívidas entram?
O texto exige perdas em duas ou mais safras entre 2019 e 2025, com redução de pelo menos 30% da renda bruta esperada, comprovada por laudo de profissional habilitado. A perda pode vir de evento climático extremo ou de queda nos preços de venda (art. 1º, § 1º).
Entram, entre outras:
- Custeio, comercialização e industrialização renegociadas ou prorrogadas até 31 de maio de 2026 e em dia na data da nova contratação.
- Operações contratadas até 31 de dezembro de 2025 e em atraso desde 1º de janeiro de 2024, ainda em atraso em 31 de maio de 2026.
- Parcelas de investimento vencidas ou a vencer entre 2024 e 2026, nas mesmas condições de atraso.
- Cédulas de produto rural (CPR) emitidas até 31 de dezembro de 2025 e em atraso, que o banco pode adquirir (art. 6º).
Quais são os juros, os prazos e os limites?
Na regra geral, o prazo é de até 8 anos, com juros pagos na carência e a primeira parcela do principal 2 anos depois da contratação (art. 1º, § 4º):
- Pronaf (agricultura familiar): até R$ 400 mil, com juros de 6% ao ano.
- Pronamp (médio produtor): até R$ 2 milhões, com juros de 9% ao ano.
- Demais produtores: até R$ 4 milhões, com juros de 12% ao ano.
Na regra excepcional, para perdas em três ou mais safras por clima extremo e queda de pelo menos 40% da renda, o prazo vai a 10 anos, com juros de 5%, 8% e 11% ao ano e limites maiores (art. 1º, § 7º). O valor que passar dos limites pode ir para uma linha com recursos livres do banco, com juros negociados (art. 2º).
O que fazer se o banco negar a renegociação de dívida rural?
Como o banco analisa o risco, a negativa pode acontecer. Nem por isso o produtor fica sem saída.
- Peça a recusa por escrito: com o motivo. Sem isso, fica difícil questionar depois.
- Protocole o pedido antes de 12 de novembro: guarde o comprovante de entrega e o laudo.
- Corrija o que for possível: laudo incompleto, documento faltando ou garantia mal avaliada costumam ser motivos de recusa que têm conserto.
- Use a ouvidoria e o Banco Central: a reclamação formal pode levar o banco a rever a análise.
- Avalie o alongamento da dívida: é um caminho diferente da MP. O STJ entende que o alongamento da dívida rural é direito do devedor, e não favor do banco, quando os requisitos legais estão presentes (Súmula 298 do STJ).
Há um ponto de atenção. Desde 1º de julho de 2026, a Resolução CMN 5.314/2026 mudou a redação do Manual de Crédito Rural (MCR 2-6-4) e passou a dizer que o banco prorroga por sua conveniência e decisão. Há quem sustente que uma resolução não pode afastar a orientação do STJ, e o tema está em disputa. Por isso, o pedido de alongamento precisa ser bem documentado, com a prova da perda e da capacidade de pagamento.
O artigo sobre a MP 1.376/2026 e a prorrogação do crédito rural traz o histórico da medida.
E se a MP não for votada até 11 de novembro?
Se o Congresso não votar a MP no prazo, ela perde a validade. A Constituição, porém, protege o que foi feito durante a vigência: as relações jurídicas formadas enquanto a MP valia continuam regidas por ela (Constituição Federal, art. 62, § 11). Por isso, quem tiver direito deve formalizar o pedido e a contratação sem esperar o último dia.
Um exemplo ilustrativo
Um produtor de grãos teve perdas em 2023 e 2024, com queda de 35% da renda esperada. Ele tem R$ 1,8 milhão em custeio atrasado desde março de 2024. Enquadrado no Pronamp, pode pedir uma linha de até R$ 2 milhões, com juros de 9% ao ano, 8 anos para pagar e 2 anos até a primeira parcela do principal.
Se o banco recusar, o produtor pede a negativa por escrito, revisa o laudo e as garantias e avalia o pedido de alongamento com base na Súmula 298. O resultado depende de cada caso.
Checklist
- Laudo técnico que comprove as perdas e a queda de pelo menos 30% da renda.
- Lista das operações com datas de contratação, vencimento e atraso.
- Pedido protocolado no banco antes de 12 de novembro, com comprovante.
- Recusa por escrito, se houver, com o motivo.
- Revisão das garantias, especialmente a alienação fiduciária da terra.
- Plano de caixa da próxima safra, incluindo dívidas tributárias.
Conclusão
A renegociação de dívida rural da MP 1.376/2026 é uma janela curta e depende da análise do banco. Quem tem os requisitos deve agir nesta semana, com laudo e pedido formal. Se a resposta for não, ainda há caminhos, desde que a negativa e as provas estejam documentadas. Dívida se administra como sistema, não contrato por contrato.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também dívida bancária empresarial, o artigo sobre alienação fiduciária no crédito rural, o texto sobre dívida tributária rural e gestão de passivos. O Rossetti Pfeifer Advogados atende empresas e produtores rurais em Campinas, Holambra, Mogi Mirim e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Medida Provisória 1.376/2026, arts. 1º, 2º, 3º, 5º, 6º e 9º (linhas de crédito para composição de dívidas rurais)
- Resolução do Conselho Monetário Nacional de 23 de julho de 2026 (regulamentação da MP 1.376/2026)
- Resolução CMN 5.314/2026 (alteração do MCR 2-6-4)
- Súmula 298 do STJ (alongamento da dívida rural como direito do devedor)
- Constituição Federal, art. 62, § 11 (efeitos da MP que perde a validade)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Até quando posso pedir a renegociação de dívida rural da MP 1.376?
O prazo de contratação das linhas é de 120 dias contados da publicação da MP, em 15 de julho de 2026, ou seja, até 12 de novembro de 2026. Como o banco precisa analisar o pedido, o ideal é protocolar o quanto antes.
O banco é obrigado a aceitar a renegociação da MP 1.376?
Não. A contratação segue as políticas internas do banco, que analisa o risco e as garantias. Se houver recusa, peça a negativa por escrito e avalie outros caminhos, como o alongamento da dívida.
O alongamento da dívida rural é direito do produtor?
O STJ entende que sim, quando os requisitos legais estão presentes (Súmula 298). Desde julho de 2026, uma resolução do CMN mudou a redação do Manual de Crédito Rural, e o tema está em disputa, por isso a documentação da perda é decisiva.
A renegociação suja o nome do produtor?
Pelo texto da MP, a contratação das novas linhas não gera registro em cadastros restritivos e não impede novos financiamentos rurais.
Um único escritório pode cuidar das dívidas bancárias e tributárias do produtor?
Pode. No agro, a dívida com o banco, a CPR e os débitos tributários costumam disputar o mesmo caixa da safra, e uma estratégia integrada ajuda a preservar a continuidade da atividade.