Resposta direta
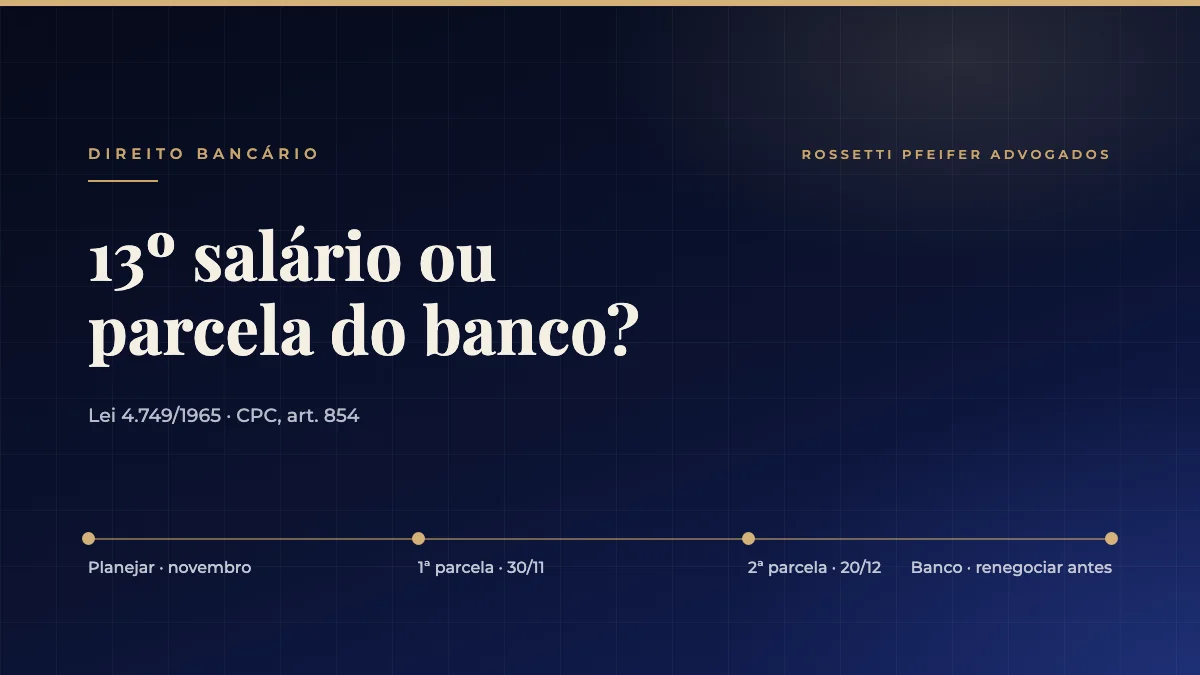
Em novembro, muita empresa endividada precisa decidir entre o 13º salário ou a parcela do banco. A primeira parcela do 13º vence em 30 de novembro e a segunda em 20 de dezembro, e o atraso gera multas trabalhistas e risco de ações. Já o atraso no banco pode antecipar o vencimento do contrato, executar garantias e levar ao bloqueio de contas. A decisão mais segura não é escolher um credor no susto: é prever o caixa de dezembro agora e renegociar a dívida bancária antes do atraso, com carência ou alongamento, para pagar a folha sem perder o controle dos contratos.
Novembro é o mês em que muitos empresários fazem a conta do 13º salário e percebem que o caixa não fecha. Com juros altos e crédito mais caro, a tentação é atrasar a parcela do banco para pagar a folha, ou o contrário.
As duas escolhas feitas no improviso têm custo. O caminho mais seguro começa por entender o que cada atraso provoca e por agir antes do vencimento.
Quando vence o 13º salário e o que acontece se atrasar?
A primeira parcela do 13º deve ser paga até 30 de novembro e a segunda até 20 de dezembro (Lei 4.749/1965, arts. 1º e 2º). O atraso pode gerar autuação pela fiscalização do trabalho, multas, desgaste com a equipe e ações trabalhistas, além de afetar a regularidade da empresa.
O que acontece se a empresa atrasar a parcela do banco?
Contratos bancários costumam prever que o atraso de uma parcela permite ao banco antecipar o vencimento de toda a dívida. A partir daí, podem ocorrer:
- Negativação e restrição de novos créditos.
- Execução de garantias: trava de recebíveis, alienação fiduciária e aval dos sócios.
- Execução judicial, com risco de bloqueio de contas (CPC, art. 854) que pode atingir justamente o dinheiro reservado para a folha.
- Vencimento cruzado: cláusulas que fazem o atraso em um contrato contaminar outros contratos com o mesmo banco.
13º salário ou parcela do banco: como pagar a folha sem perder o controle da dívida?
A resposta está em antecipar a decisão. Em vez de escolher um credor em 30 de novembro, a empresa organiza o caixa de dezembro agora:
- Projetar o caixa de novembro a janeiro, com folha, 13º, impostos e parcelas.
- Mapear os contratos com vencimento antecipado, vencimento cruzado e garantias.
- Renegociar antes do atraso: pedir carência, alongamento ou readequação da parcela enquanto a empresa ainda está em dia, quando o poder de negociação é maior.
- Revisar o contrato bancário antes de assinar qualquer aditivo, para não trocar um problema de dezembro por uma confissão de dívida mais cara.
- Separar o que é tributário: débitos com a Receita e a PGFN podem ser organizados por transação tributária, aliviando o caixa do fim do ano.
Como conversar com o banco antes do atraso?
A conversa com o gerente rende mais quando a empresa chega com números, e não com urgência. Antes da reunião, vale reunir o fluxo de caixa projetado até janeiro, a relação de contratos com saldo, taxa e vencimento e uma proposta concreta, como dois ou três meses de carência ou a readequação temporária da parcela.
Também é importante pedir por escrito as condições oferecidas, com o custo efetivo total, as garantias exigidas e o novo cronograma. Muitas propostas de renegociação trazem garantias adicionais, como aval dos sócios ou cessão de recebíveis, que podem pesar mais do que o alívio da parcela.
Quando a empresa tem dívidas em diferentes instituições financeiras, a negociação precisa ser coordenada, para que o acordo com um banco não comprometa o pagamento dos outros nem a folha de pagamento.
Um exemplo ilustrativo
Uma empresa com folha de R$ 120 mil precisa de cerca de R$ 60 mil para a primeira parcela do 13º e outros R$ 60 mil em dezembro. Ela paga R$ 45 mil por mês em parcelas de capital de giro. Se atrasar o banco em dezembro, pode sofrer a antecipação de um contrato de R$ 900 mil e a trava dos recebíveis. Se negociar em novembro uma carência de dois meses, preserva o fluxo de caixa e mantém os contratos em dia. O resultado depende do contrato e da aceitação do banco.
Checklist para novembro
- Calcular o 13º de cada funcionário e as datas de pagamento.
- Projetar o caixa até janeiro.
- Ler as cláusulas de vencimento antecipado e de garantias.
- Procurar o banco antes do atraso, com proposta baseada em números.
- Avaliar a transação tributária para aliviar o caixa.
- Não assinar aditivos sem revisar o contrato.
Conclusão
Entre o 13º e o banco, a pior decisão é a tomada no último dia. Quando a empresa antecipa a conta, revisa os contratos e renegocia os débitos com os bancos antes do atraso, consegue honrar a folha e preservar a continuidade das operações. Dívida se administra como sistema, não contrato por contrato.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também a revisão de contratos bancários, o artigo sobre bloqueio de conta e penhora e a gestão de passivos. O Rossetti Pfeifer Advogados atende empresas em Campinas, Sumaré, Paulínia e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Lei 4.749/1965, arts. 1º e 2º (prazos de pagamento do 13º salário)
- Código de Processo Civil, art. 854 (bloqueio de ativos financeiros)
- Lei 10.931/2004 (cédula de crédito bancário)
- Lei 13.988/2020 (transação tributária)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Quando vence a primeira parcela do 13º salário?
Até 30 de novembro. A segunda parcela vence até 20 de dezembro.
O banco pode cobrar a dívida inteira se eu atrasar uma parcela?
Muitos contratos preveem o vencimento antecipado em caso de atraso. É preciso ler a cláusula do contrato para saber o que se aplica.
Vale a pena pedir carência ao banco antes de atrasar?
Em geral, sim. A negociação feita com a empresa em dia costuma ter mais margem do que a feita depois da inadimplência, mas depende do banco e do contrato.
Posso usar a transação tributária para aliviar o caixa do fim do ano?
Pode ser uma alternativa. A transação na PGFN, aberta até 29 de janeiro de 2027, permite parcelar débitos inscritos em dívida ativa conforme a capacidade de pagamento.
É possível renegociar com vários bancos ao mesmo tempo?
Sim. Quando a empresa tem dívidas em diferentes instituições financeiras, uma estratégia única de renegociação evita que o acordo com um banco comprometa os outros.