Resposta direta
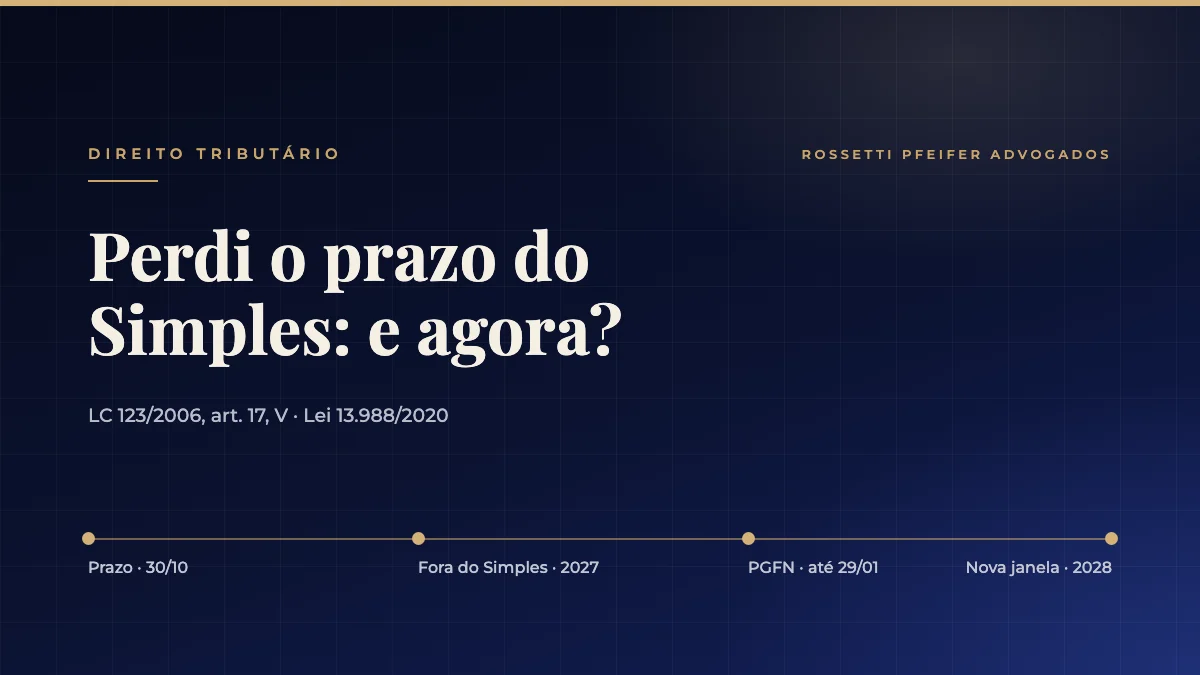
Terminou em 30 de outubro de 2026 o prazo para regularizar as pendências dos pedidos de opção pelo Simples Nacional para 2027. A Receita Federal havia indeferido mais de 401 mil pedidos, a maioria por dívida tributária. Quem não regularizou fica fora do Simples em 2027 e passa a apurar tributos pelo lucro presumido ou pelo lucro real, já com a CBS em vigor. O caminho agora é organizar a dívida tributária com parcelamento ou transação na PGFN, até 29 de janeiro de 2027, e planejar o regime de 2027 com números, para voltar ao Simples na próxima janela.
O prazo do Simples Nacional para 2027 terminou, e muitas empresas ficaram de fora. Segundo o balanço da Receita Federal, de 657.753 pedidos de opção registrados até 16 de outubro, 401.146 foram indeferidos de início, principalmente por débitos com a Receita Federal, com a PGFN, com estados ou com municípios.
Para quem não conseguiu regularizar a tempo, a sensação costuma ser de porta fechada. Mas ficar fora do Simples em 2027 não significa ficar sem saída: significa que a regularização e a negociação das dívidas tributárias precisam começar agora, junto com um planejamento cuidadoso do regime para o próximo ano.
O que acontece com quem perdeu o prazo do Simples Nacional?
A empresa que teve o pedido negado e não resolveu as pendências até 30 de outubro não entra no Simples Nacional em 1º de janeiro de 2027. Na prática:
- Muda o regime: a empresa passa a apurar tributos pelo lucro presumido ou pelo lucro real.
- Muda a carga: em vez do DAS único, há recolhimentos separados de IRPJ, CSLL, CBS (que substitui PIS e Cofins em 2027), ICMS ou ISS e contribuição previdenciária patronal.
- A dívida continua: os débitos que impediram a entrada no Simples seguem exigíveis e podem ser cobrados em execução fiscal, com risco de bloqueio de contas (CPC, art. 854).
Por que a dívida tributária precisa ser organizada agora?
Deixar o débito para depois costuma sair caro. A dívida cresce com multa e juros, pode ser inscrita em dívida ativa e protestada e ainda impede a volta ao Simples na próxima janela de opção. Débitos parcelados ou negociados, com a exigibilidade suspensa, não impedem a opção (Lei Complementar 123/2006, art. 17, V).
Há instrumentos disponíveis neste momento:
- Transação tributária na PGFN para débitos inscritos em dívida ativa, com adesão aberta até 29 de janeiro de 2027 e descontos que variam conforme a capacidade de pagamento (Lei 13.988/2020).
- Parcelamentos na Receita Federal para débitos ainda não inscritos.
- Negociação de débitos estaduais e municipais, conforme programas de cada ente.
E a empresa que já estava no Simples Nacional?
O prazo de 30 de outubro tratava dos pedidos de entrada ou de retorno ao regime. A empresa que já está no Simples e tem dívida tributária enfrenta outro risco: o termo de exclusão. Quando a Receita Federal notifica a exclusão por débitos, a empresa tem, em regra, 30 dias contados da ciência para regularizar a situação e permanecer no regime. Por isso, quem já está no Simples também deve acompanhar o Domicílio Tributário Eletrônico do Simples Nacional (DTE-SN) e não deixar débitos sem parcelamento ou negociação. A lógica é a mesma: dívida tributária organizada protege o regime, o fluxo de caixa e a continuidade das operações.
Um exemplo ilustrativo
Uma prestadora de serviços com faturamento de R$ 150 mil por mês e R$ 280 mil em débitos tributários teve o pedido de opção negado. Fora do Simples em 2027, ela precisa simular o lucro presumido e o lucro real com a CBS a 11,3% de referência e os créditos possíveis. Ao mesmo tempo, se organizar o débito em transação ou parcelamento ainda em 2026, fica em condições de voltar ao Simples na próxima janela. A conta exata depende do setor, da folha e das compras com crédito.
Como organizar as dívidas tributárias e o regime de 2027 ao mesmo tempo?
A regularização tributária e a escolha do regime precisam andar juntas. Muitas empresas também têm dívida bancária, e decidir só um lado pode comprometer o fluxo de caixa. Por isso, a análise mais segura trata o passivo como um todo, em uma estratégia única que considera Receita, PGFN, bancos e capacidade de pagamento.
Checklist para a próxima semana
- Consultar o motivo do indeferimento no Portal do Simples Nacional.
- Separar os débitos por credor: Receita Federal, PGFN, estado e município.
- Avaliar a transação tributária na PGFN antes de 29 de janeiro de 2027.
- Simular o regime de 2027 (lucro presumido ou lucro real) já com a CBS.
- Rever preços e contratos de 2027 com a nova carga.
- Cruzar com a dívida bancária para não comprometer o caixa.
Conclusão
Perder o prazo do Simples Nacional não encerra o assunto. Abre uma fase em que a empresa precisa regularizar a dívida tributária e planejar 2027 com números. Quem organiza o passivo agora preserva o fluxo de caixa e a continuidade das operações e se prepara para voltar ao Simples na próxima oportunidade.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também a transação tributária, o artigo sobre a CBS em 2027 e a gestão de passivos. O Rossetti Pfeifer Advogados atende empresas em Campinas, Valinhos, Indaiatuba e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Lei Complementar 123/2006, art. 17, V (vedação ao Simples por débitos sem exigibilidade suspensa)
- Resolução CGSN 194/2026 (prazos do Simples Nacional para 2027)
- Lei 13.988/2020 (transação tributária)
- Lei Complementar 214/2025 (CBS)
- Código de Processo Civil, art. 854
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Perdi o prazo do Simples. Posso entrar no regime durante 2027?
Pelas regras atuais, a opção para 2027 se encerrou. A empresa que não regularizou as pendências fica fora do Simples em 2027 e pode tentar novamente na próxima janela de opção.
Quais regimes sobram para a empresa fora do Simples?
O lucro presumido e o lucro real. A escolha depende da margem, da folha, das compras com crédito e da nova CBS, e deve ser feita com simulação.
Parcelar a dívida ajuda a voltar ao Simples?
Sim. Débitos parcelados ou negociados, com a exigibilidade suspensa, não impedem a opção pelo Simples Nacional.
A transação tributária ainda está aberta?
Sim. A transação na PGFN para débitos inscritos em dívida ativa está aberta até 29 de janeiro de 2027, com regras que variam conforme a modalidade.
Um único escritório pode cuidar da dívida tributária e da bancária?
Pode e, muitas vezes, deve. Coordenar as dívidas bancárias e tributárias em uma estratégia única evita que a solução de um lado comprometa o caixa do outro.