Resposta direta
Depois da eleição, muito empresário com empresa endividada passou a semana desanimado, com dólar e juros futuros em alta e incerteza sobre os próximos anos. O cenário influencia crédito, juros e impostos, mas a dívida da empresa continua sendo regida pelos contratos e pelas regras já em vigor. Nenhum resultado eleitoral suspende parcelas ou execuções. O mais seguro é organizar o passivo antes de decidir: mapear credores e garantias, comparar os juros com a média do Banco Central e acompanhar prazos como o Copom de 4 de novembro e a transação tributária da PGFN até 29 de janeiro de 2027.
A semana depois da eleição foi difícil para muitos empresários. Para uma parte deles, o resultado das urnas não foi o esperado, e a reação do mercado veio rápida: na segunda-feira, 26 de outubro, o dólar abriu em alta de cerca de 8% e os juros futuros subiram em toda a curva.
Quem já carregava parcela de banco, imposto em atraso e folha de pagamento sentiu esse movimento de forma muito concreta. O sentimento mais comum nas conversas da semana foi um só: um gosto amargo na boca e a dúvida sobre como atravessar os próximos anos.
Este artigo não trata de política. Trata do que continua nas mãos de quem conduz uma empresa endividada, qualquer que seja o governo.
O que muda para a empresa endividada com o novo cenário?
O ambiente econômico afeta o custo do crédito, o câmbio e, com a reforma tributária, a forma de recolher tributos. Mas a dívida que a empresa já tem segue regida pelos contratos assinados e pelas regras em vigor:
- Contratos com taxa prefixada não mudam com a Selic nem com o dólar.
- Contratos atrelados ao CDI podem ficar mais caros se a Selic demorar a cair.
- Crédito novo e renegociações tendem a refletir os juros futuros, que subiram nesta semana.
- Dívidas em dólar e empresas que importam sentem o aumento de custo de imediato.
Nenhuma eleição suspende parcelas, encargos ou processos de execução.
Por que decidir no dia do susto costuma sair caro?
O desânimo empurra para dois extremos. O primeiro é parar de pagar tudo "esperando para ver". O segundo é aceitar a primeira proposta do banco por medo de que a próxima seja pior.
No primeiro caso, os juros de mora e a multa correm, e a execução bancária pode avançar, com risco de bloqueio de contas (CPC, art. 854). No segundo, a empresa pode trocar uma dívida que ainda podia ser discutida por uma confissão de dívida mais cara e com mais garantias, como aval dos sócios, imóveis ou trava de recebíveis.
Um exemplo ilustrativo: uma empresa com R$ 800 mil em capital de giro que alonga o contrato às pressas em 48 meses, com taxa maior e novas garantias, pode reduzir a parcela mensal e, ainda assim, aumentar de forma relevante o custo total da dívida. A conta muda caso a caso, e por isso a análise vem antes da assinatura.
Como a empresa endividada pode sair do modo de sobrevivência?
O primeiro passo é trocar a sensação pelo número. Uma empresa endividada costuma conviver com várias cobranças ao mesmo tempo, e o credor que mais pressiona nem sempre é o que oferece mais risco. Por isso, a organização começa por três perguntas: quais dívidas têm garantia real ou aval dos sócios, quais já estão em execução ou protestadas e quais ainda podem ser discutidas ou negociadas com desconto.
Com essas respostas, define-se a ordem de negociação. Em muitos casos, a dívida tributária pode ser organizada por transação tributária, com parcelas longas e descontos sobre multas e juros conforme a capacidade de pagamento, enquanto a dívida bancária é tratada a partir da revisão técnica do contrato. Essa separação evita que a empresa use o caixa de hoje para apagar o incêndio errado e preserva recursos para manter a operação funcionando.
Também vale olhar para o que gera receita. Cortar estoque, equipe ou qualidade apenas para pagar parcelas pode comprometer a própria capacidade de faturar. A reestruturação de passivos busca justamente o equilíbrio entre pagar o que é devido e manter a empresa de pé.
O calendário que importa para a empresa endividada
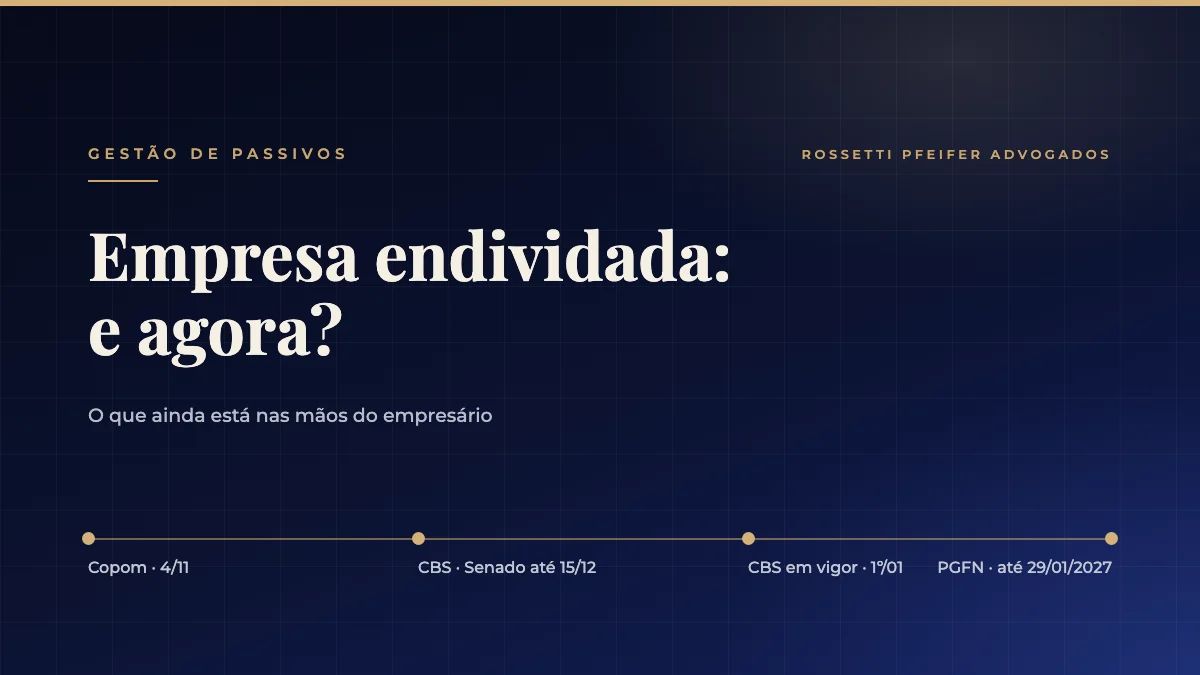
- 3 e 4 de novembro: o Copom decide a Selic, a primeira reunião depois da eleição.
- 15 de dezembro: prazo para o Senado fixar a alíquota da CBS (o TCU calculou 11,3%).
- 1º de janeiro de 2027: a CBS substitui o PIS e a Cofins.
- 29 de janeiro de 2027: termina a adesão à transação tributária da PGFN para débitos inscritos em dívida ativa.
Checklist para a próxima semana
- Mapear o passivo: quanto a empresa deve, a quem, com quais garantias e com qual custo efetivo.
- Separar dívida bancária e tributária: cada uma tem caminhos próprios de negociação.
- Comparar juros com a média do Banco Central antes de qualquer renegociação.
- Conferir garantias e avais dos sócios em cada contrato.
- Avaliar a transação tributária para débitos na PGFN.
- Não assinar aditivos ou confissões de dívida no impulso.
Conclusão
O cenário político e econômico influencia o ambiente de negócios, mas não decide sozinho o futuro de uma empresa. Dívida se administra como sistema, não contrato por contrato: com números organizados, prioridades definidas e decisões tomadas fora do momento de susto. Empresas bem conduzidas atravessam governos.
Como costuma dizer a Dra. Cláudia Rossetti Pfeifer aos empresários que atende: "Permita-se viver o luto, mas não se esqueça: em tempos de crise, uns choram e outros vendem lenços. Em qual posição você quer estar?"
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Para empresas com débitos, veja também como funciona a gestão de passivos, a revisão de contratos bancários e a transação tributária. O Rossetti Pfeifer Advogados atende empresas em Campinas, Valinhos, Vinhedo e região, e online em todo o Brasil.
Referências jurídicas citadas
- Código de Processo Civil, art. 854 (bloqueio de ativos financeiros)
- Lei 13.988/2020 (transação tributária)
- Lei Complementar 214/2025 (CBS e IBS)
- Calendário do Copom 2026 (Banco Central do Brasil)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
A eleição muda a dívida que a minha empresa já tem?
Não. A dívida segue regida pelos contratos e pelas regras em vigor. O cenário pode alterar o custo de crédito novo e de renegociações, mas não suspende parcelas nem execuções.
Devo parar de pagar o banco até o cenário melhorar?
Não é recomendável. Os encargos de atraso correm e a execução bancária pode avançar, com risco de bloqueio de contas. O caminho mais seguro é organizar o passivo e negociar com base em números.
Vale renegociar a dívida bancária agora, com os juros em alta?
Depende do contrato. Antes de assinar, é preciso comparar a taxa atual com a média do Banco Central, revisar encargos e garantias e calcular o custo total da nova proposta.
Existe alguma negociação aberta para dívida tributária?
Sim. A transação tributária da PGFN para débitos inscritos em dívida ativa está aberta até 29 de janeiro de 2027, com regras e descontos que variam conforme a modalidade.
Por onde começar a organizar a dívida da empresa?
Pelo mapa do passivo: credores, valores, garantias, prazos e custo de cada dívida. Com esse mapa, define-se a ordem de negociação e o que pode ser discutido.
Discutir esse cenário com nossas advogadas
Outras análises
Transação Tributária
Transação tributária na Receita Federal: o prazo de 30 de outubro para negociar débitos em discussão administrativa e o que avaliar antes de desistir da defesa
Direito Tributário
CBS em 2027: o que a alíquota de referência de 11,3% calculada pelo TCU muda para a empresa e o que revisar antes de janeiro