Resposta direta
Saber o que falar para o gerente do banco começa por três atitudes: reconhecer a dívida sem dramatizar, explicar a causa do aperto em poucas frases e apresentar números e uma proposta concreta. Peça tudo por escrito, pergunte o custo efetivo total de cada oferta e diga que vai analisar antes de assinar. O que nunca dizer: "assino o que for preciso", "posso dar a minha casa", ameaças vazias e promessas de pagamento que o caixa não sustenta. Na renegociação, cada frase vira argumento, e algumas viram garantia.
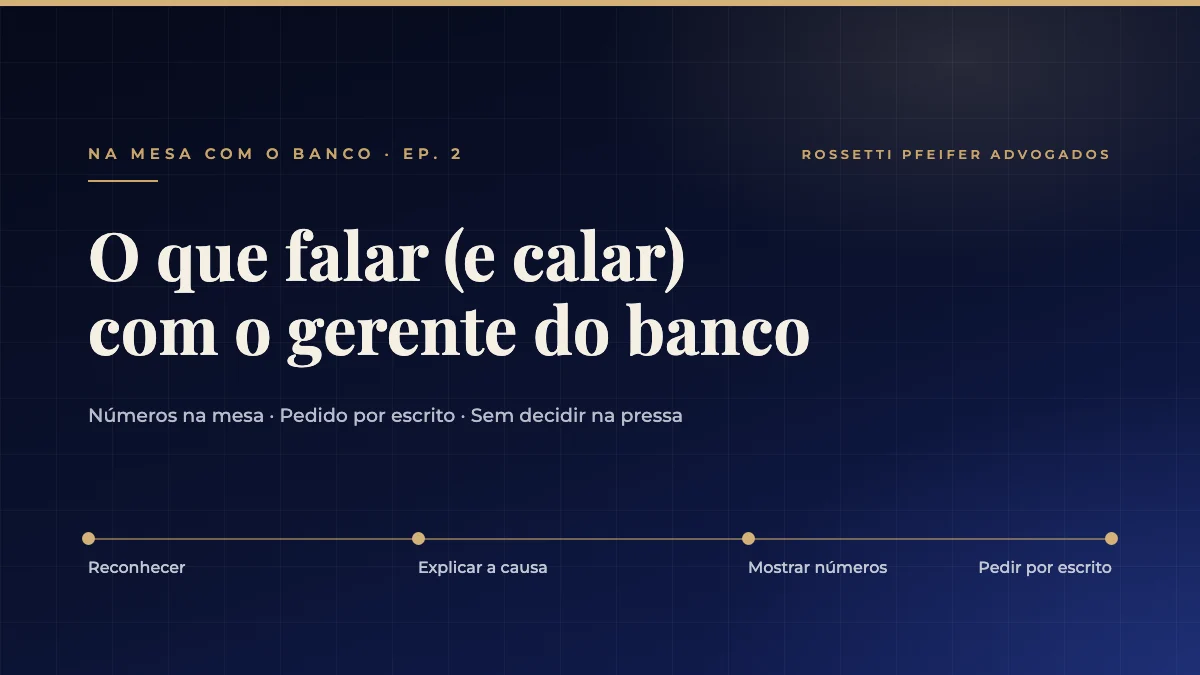
Este é o episódio 2 da série Na mesa com o banco, sobre negociação para empresários.
Entender o que falar para o gerente do banco evita que a renegociação seja decidida no improviso. Uma cena ilustrativa: quinta-feira, 16h, uma agência em Campinas. O empresário, cansado, desabafa: "faço qualquer negócio, só preciso parar de receber ligação". O gerente anota. Na semana seguinte, chega a proposta: prazo maior, juros mais altos e um imóvel do sócio como garantia nova.
No episódio 1, você montou a ficha com os cinco números. Agora é hora de transformar esses números em conversa. O gerente não é inimigo, mas também não é seu consultor. Ele representa o banco e leva a proposta para quem decide.
O que falar para o gerente do banco na primeira reunião?
A primeira reunião define o tom. Fale pouco e com clareza.
- Reconheça a situação: "a empresa tem dificuldade para pagar as parcelas atuais". Simples, sem rodeios e sem culpar ninguém.
- Explique a causa: queda de vendas, cliente grande que atrasou, juros que subiram. Uma ou duas frases bastam.
- Mostre os números: saldo, caixa de 90 dias e quanto cabe por mês. É aqui que a ficha do episódio 1 trabalha por você.
- Apresente uma proposta inicial: "conseguimos pagar cerca de X por mês, com Y meses de carência".
- Peça por escrito: a proposta do banco, o saldo atualizado e o custo efetivo total (CET) de cada alternativa.
O banco deve prestar informações claras e precisas sobre custos, direitos e deveres antes, durante e depois da contratação (Resolução CMN 4.949/2021). Pedir por escrito não é desconfiança. É método.
O que nunca dizer na renegociação?
Algumas frases parecem inofensivas, mas enfraquecem a sua posição.
- "Assino o que for preciso": sinaliza que você aceita qualquer condição, inclusive garantias novas.
- "Posso dar a minha casa": oferecer patrimônio pessoal antes de o banco pedir é abrir mão de um trunfo. Em muitos casos, isso muda a proteção da família.
- "Vou parar de pagar todo mundo": ameaças vazias tendem a acelerar a cobrança, e não a negociação.
- "Pago tudo no mês que vem": promessa sem caixa vira novo atraso e piora a próxima conversa.
- "O outro banco me deu 70% de desconto": blefe com número inventado costuma ser descoberto e custa credibilidade.
Erro comum: confundir desabafo com negociação. A franqueza sobre a dificuldade ajuda. Já oferecer garantias ou aceitar condições no calor da conversa pode custar caro lá na frente. Quem já tem sócio como avalista deve conhecer os riscos do avalista executado.
Como responder quando o gerente pressiona por uma resposta na hora?
A pressão é comum: "essa condição vale só até sexta", "o comitê se reúne amanhã". Você pode responder com tranquilidade: "entendi, vou analisar com o meu contador e retorno até tal data". E cumpra o prazo que você mesmo deu.
A boa-fé vale para os dois lados da mesa (Código Civil, art. 422). Você tem o direito de entender o que vai assinar. O banco tem o direito de receber respostas sérias.
Dica prática: depois de cada reunião, mande um e-mail curto ao gerente resumindo o que foi conversado: valores, prazos e próximos passos. Isso cria um registro e evita o "não foi bem isso que combinamos". Se a dívida já está em cobrança judicial, a conversa muda de figura, e vale ler sobre acordo com o banco em execução.
Um exemplo ilustrativo
Um restaurante tem R$ 400 mil em capital de giro, com parcelas de R$ 25 mil. O caixa mostra que cabem R$ 15 mil por mês. Na reunião, o sócio explica a queda de movimento, mostra a planilha e propõe R$ 14 mil por mês com quatro meses de carência. O gerente pede um imóvel em garantia. O sócio responde que vai avaliar e pede a proposta por escrito, com e sem a garantia nova, para comparar o CET das duas. O resultado depende de cada caso.
E no agro?
Com o gerente de crédito rural, o vocabulário muda. Fale de safra, de produtividade, de preço de venda e de clima. Se houve frustração de safra, leve laudos, notas e registros. A conversa sobre prorrogação de dívida rural tem regras próprias, e o STJ entende que o alongamento, nos termos da lei, é direito do devedor (Súmula 298 do STJ). Vamos detalhar isso no episódio extra do agro.
Checklist
- Leve a ficha dos 5 números do episódio 1.
- Explique a causa do aperto em, no máximo, duas frases.
- Não ofereça garantia que o banco não pediu.
- Peça tudo por escrito, com o CET de cada alternativa.
- Mande um e-mail-resumo depois de cada reunião.
Conclusão
Na renegociação, o que você fala vira proposta, e o que você oferece vira contrato. Fale com números, peça por escrito e não decida no calor da conversa. Se a empresa tem contratos em mais de um banco, alinhe o discurso em todos eles, porque dívida se administra como sistema, não contrato por contrato.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também a página sobre dívida bancária empresarial e a gestão de passivos. O Rossetti Pfeifer Advogados atende empresas em Campinas, Paulínia, Sumaré e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
No próximo episódio: carência, alongamento ou desconto, o que pedir ao banco em cada situação.
Referências jurídicas citadas
- Resolução CMN 4.949/2021 (relacionamento das instituições financeiras com clientes)
- Código Civil, art. 422 (boa-fé nos contratos)
- Súmula 298 do STJ (alongamento de dívida rural)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
O que falar para o gerente do banco quando não consigo pagar a parcela?
Reconheça a dificuldade, explique a causa em poucas frases e mostre quanto cabe no caixa. Proponha uma alternativa concreta e peça a resposta do banco por escrito.
Posso gravar a reunião com o gerente?
Em vez de gravar, mande um e-mail-resumo depois de cada reunião, com valores, prazos e próximos passos. É um registro simples e útil para os dois lados.
Devo avisar o banco antes de atrasar a parcela?
Em geral, procurar o banco antes do atraso mostra boa-fé e abre mais alternativas. Chegue com números e uma proposta, e não apenas com o aviso.
O gerente pode exigir uma garantia nova para renegociar?
O banco pode condicionar a renegociação a garantias, e você pode recusar ou contrapropor. Peça a proposta com e sem a garantia e compare o custo total antes de decidir.
É possível renegociar com vários bancos ao mesmo tempo?
É possível e, muitas vezes, necessário. O ponto central é ter uma estratégia única, para que o acordo com um banco não comprometa o caixa reservado aos outros.