Resposta direta
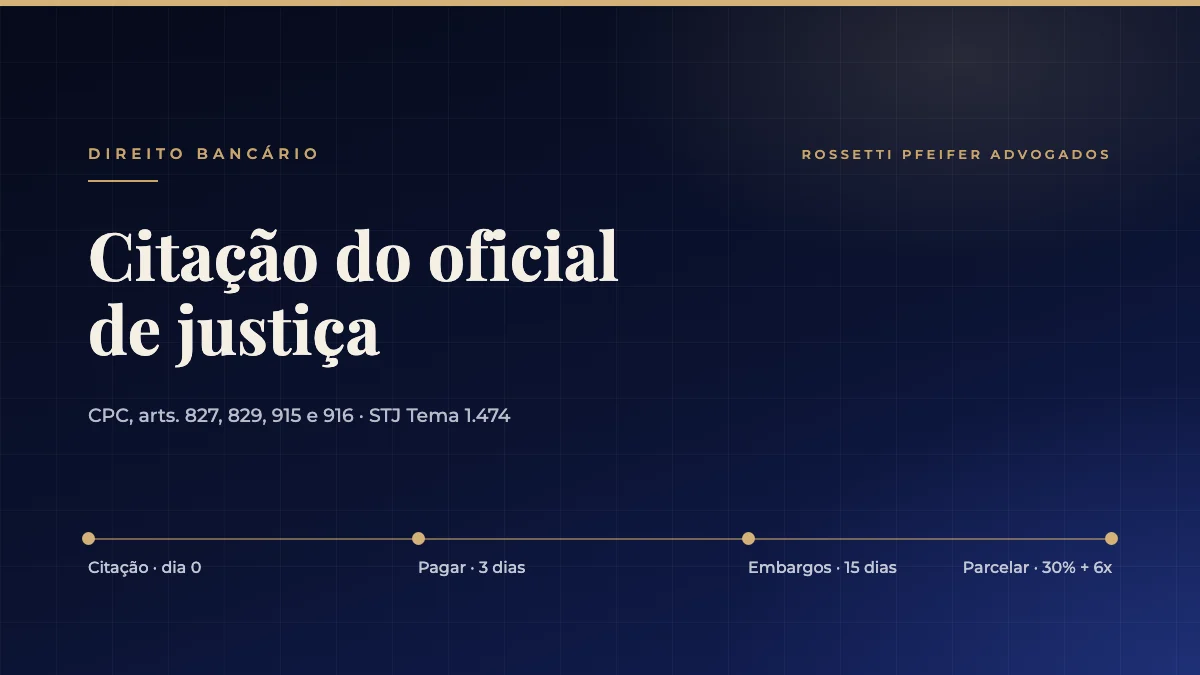
Ao receber a citação do oficial de justiça numa execução do banco, a empresa tem 3 dias para pagar, contados da citação, e, se pagar tudo nesse prazo, os honorários do advogado do banco caem pela metade (CPC, arts. 827, § 1º, e 829). Para se defender, o prazo é de 15 dias para os embargos à execução (CPC, art. 915). Também é possível pedir o parcelamento judicial: depósito de 30% e o restante em até 6 parcelas mensais (CPC, art. 916). O passo mais importante é não deixar os prazos correrem e reunir contrato, extratos e cálculos já nos primeiros dias.
A citação do oficial de justiça costuma chegar sem aviso: o banco entrou com uma execução contra a empresa e, muitas vezes, contra os sócios que assinaram como avalistas. O documento informa o valor cobrado, o processo e os prazos. A partir desse momento, cada dia conta.
Quem pergunta "o banco me executou, o que fazer?" precisa de duas respostas ao mesmo tempo: como proteger o caixa e as contas da empresa e como escolher entre pagar, negociar ou se defender. Este texto explica os prazos, os direitos e os erros mais comuns, em linguagem simples.
O que significa a citação do oficial de justiça numa execução bancária?
A execução de título extrajudicial é o processo que o banco usa para cobrar contratos que a lei considera "títulos executivos", como a cédula de crédito bancário, a confissão de dívida e o contrato com duas testemunhas. Nesse processo, o juiz não discute primeiro se a dívida existe: ele manda cobrar logo.
Por isso, o mandado que o oficial entrega já traz duas ordens (CPC, art. 829, § 1º):
- ordem de pagamento: a empresa é citada para pagar em 3 dias, contados da citação (CPC, art. 829);
- ordem de penhora: se não houver pagamento, o oficial pode penhorar e avaliar bens logo depois do prazo.
Além disso, o juiz já fixa honorários de 10% para o advogado do banco. Se a empresa pagar tudo em 3 dias, esse valor cai pela metade (CPC, art. 827, § 1º). Veja mais detalhes sobre a execução de título extrajudicial do banco.
Quais são os prazos depois da citação?
Os prazos andam juntos e não esperam uns pelos outros:
- 3 dias para pagar: com desconto de metade dos honorários se o pagamento for integral (CPC, arts. 827 e 829).
- 15 dias para os embargos à execução: contados, em regra, da juntada do mandado cumprido ao processo (CPC, arts. 231 e 915).
- Parcelamento judicial no mesmo prazo dos embargos: a empresa reconhece a dívida, deposita 30% do valor, com custas e honorários, e divide o restante em até 6 parcelas mensais, com correção e juros de 1% ao mês (CPC, art. 916). Pedir o parcelamento significa abrir mão dos embargos.
Os embargos não dependem de penhora (CPC, art. 914). Mas, em regra, não suspendem a execução. Para suspender, a dívida precisa estar garantida por penhora, depósito ou caução suficientes, e o juiz precisa ver risco de dano (CPC, art. 919, § 1º). Por isso, o bloqueio de contas pelo Sisbajud pode acontecer mesmo durante a defesa. Leia também sobre os embargos à execução bancária.
Oficial de justiça pode entrar na empresa?
Pode. O oficial pode cumprir a citação e a penhora no estabelecimento, inclusive em feriados e fora do horário comum, sem autorização especial (CPC, art. 212, § 2º). Na empresa, ele pode penhorar e avaliar bens que encontrar, e o STJ admite até a penhora da sede do estabelecimento (Súmula 451 do STJ).
Há limites. Bens necessários ao exercício da profissão, como máquinas e ferramentas de trabalho, têm proteção (CPC, art. 833, V). E, se as portas forem fechadas para impedir a penhora, o oficial não arromba por conta própria: ele comunica ao juiz e pede ordem de arrombamento (CPC, art. 846). Resistir não resolve e costuma piorar a situação.
O que a defesa pode discutir e o que muda com o Tema 1.474?
Nos embargos, a empresa pode questionar o título, os juros, as tarifas, a capitalização e o valor cobrado. Quem alega excesso precisa indicar o valor que entende correto e apresentar a memória de cálculo (CPC, art. 917, § 3º).
Um ponto atual é a taxa diária de juros. O STJ afetou o Tema 1.474 para decidir se, nos contratos com capitalização diária, o banco precisa informar a taxa diária de forma expressa. Os recursos especiais sobre o assunto estão suspensos, mas a cobrança não está suspensa e os prazos do processo continuam correndo. Contratos de conta garantida, cheque empresarial e capital de giro merecem conferência.
Um exemplo ilustrativo
Uma distribuidora em Campinas recebe a citação numa execução de R$ 400 mil de uma cédula de crédito bancário. Os honorários iniciais são de R$ 40 mil. Pagar em 3 dias reduziria os honorários para R$ 20 mil, mas o caixa não comporta. Pelo parcelamento judicial, ela depositaria cerca de R$ 132 mil (30% de R$ 440 mil) e dividiria o restante em 6 meses. A outra via é embargar, se a revisão mostrar juros diários sem taxa informada ou encargos acima do contratado, e negociar em paralelo um acordo com o banco na execução. O resultado depende de cada caso.
E no agro?
No campo, a execução costuma vir de uma cédula de crédito rural ou de uma Cédula de Produto Rural (CPR). A cédula rural é cobrada por ação executiva (Decreto-Lei 167/1967, art. 41), com as mesmas regras de prazo do CPC. Na CPR física, o credor pode pedir a entrega do produto, e não só dinheiro. Antes de decidir, o produtor deve conferir se a dívida tem direito a prorrogação pelas regras do crédito rural, porque perda de safra e queda de preço podem mudar a estratégia de defesa e de negociação.
Checklist
- Anote a data da citação e a data da juntada do mandado ao processo.
- Peça cópia do processo e do contrato que o banco juntou.
- Reúna extratos e o histórico de pagamentos do contrato.
- Refaça o cálculo com juros, tarifas e capitalização contratados.
- Compare as três vias: pagar em 3 dias, parcelar pelo art. 916 ou embargar.
- Mapeie outras dívidas com bancos e com o Fisco antes de comprometer o caixa.
Conclusão
A citação do oficial de justiça não é o fim da empresa, mas exige decisão rápida. Pagar, parcelar ou se defender são caminhos com custos e riscos diferentes, e a escolha certa depende dos números do contrato e do caixa. Quando há mais de um banco ou dívida tributária junto, a decisão precisa olhar o conjunto. Dívida se administra como sistema, não contrato por contrato.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também a página sobre dívida bancária empresarial, o diagnóstico inicial e a gestão de passivos. O Rossetti Pfeifer Advogados atende empresas em Campinas, Valinhos, Vinhedo, Paulínia e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Código de Processo Civil, arts. 212, § 2º; 231; 827, § 1º; 829, caput e § 1º; 833, V; 846; 914; 915; 916; 917, § 3º; e 919, § 1º
- Súmula 451 do STJ (penhora da sede do estabelecimento)
- STJ, Tema 1.474 (REsp 2.252.171 e REsp 2.248.247), afetado em outubro de 2026, pendente de julgamento
- Decreto-Lei 167/1967, art. 41 (cédula de crédito rural)
- Lei 8.929/1994 (Cédula de Produto Rural)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Banco me executou, o que fazer primeiro?
Anote a data da citação, peça cópia do processo e do contrato e não deixe os prazos correrem. Em 3 dias corre o prazo para pagar com a redução legal da verba de sucumbência pela metade (CPC, art. 827, § 1º) e, em 15 dias, o prazo para embargos ou parcelamento judicial. A decisão entre pagar, parcelar e se defender depende do cálculo da dívida.
Quanto tempo tenho para me defender de uma execução do banco?
São 15 dias para os embargos à execução, contados, em regra, da juntada do mandado de citação cumprido ao processo (CPC, art. 915). Se houver mais de um executado, cada prazo pode correr de forma independente.
Posso parcelar a dívida dentro da execução?
Sim. No prazo dos embargos, a empresa pode depositar 30% do valor, com custas e honorários, e pedir o parcelamento do restante em até 6 parcelas mensais (CPC, art. 916). A escolha implica renúncia aos embargos.
Os embargos impedem o bloqueio da conta da empresa?
Não automaticamente. Os embargos só suspendem a execução quando a dívida está garantida e o juiz reconhece o risco de dano (CPC, art. 919, § 1º). Sem isso, o bloqueio pelo Sisbajud pode ocorrer.
Um único escritório pode cuidar das dívidas bancárias e tributárias da empresa?
Pode. Quando a execução bancária convive com débitos na Receita ou na PGFN, coordenar a defesa e a negociação em uma estratégia única ajuda a preservar o fluxo de caixa e a continuidade das operações.