Resposta direta
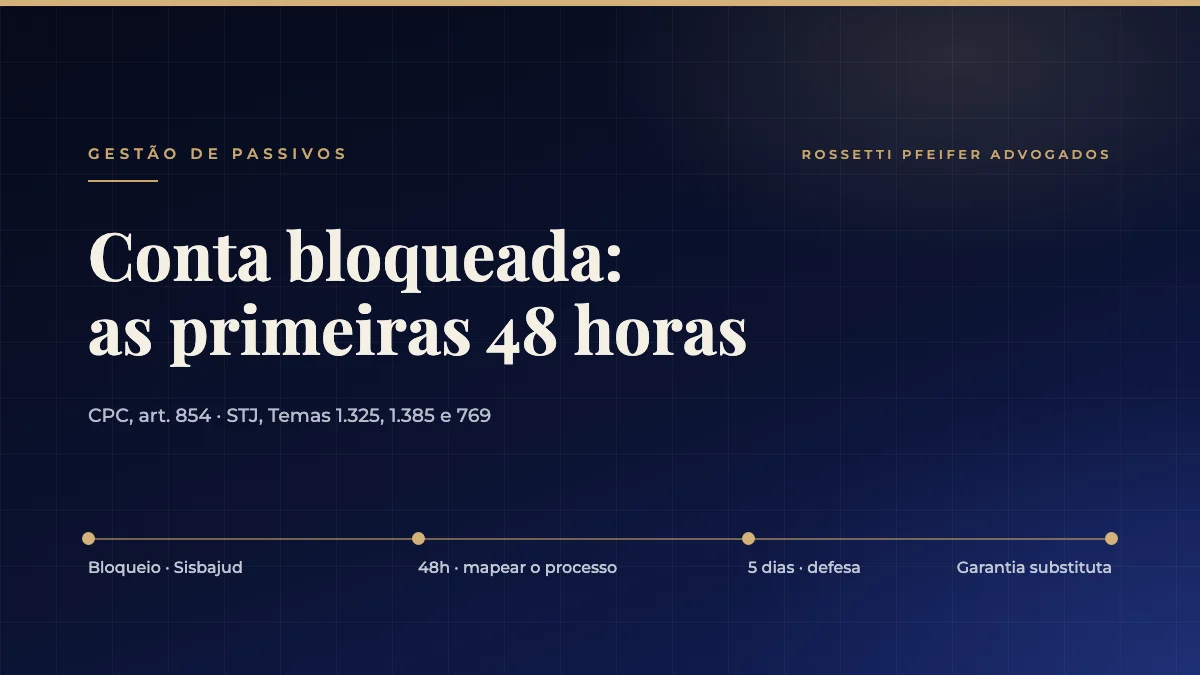
Conta bloqueada pela justiça é, quase sempre, uma ordem enviada pelo Sisbajud, o sistema que liga o Judiciário aos bancos, dentro de uma execução bancária ou fiscal. Nas primeiras 48 horas, a empresa deve descobrir qual processo gerou o bloqueio, quem é o credor e quanto foi travado. Depois de intimada, ela tem 5 dias para provar que o valor é impenhorável ou que o bloqueio passou do valor da dívida (CPC, art. 854, § 3º). Em paralelo, pode oferecer outra garantia, como seguro-garantia ou fiança bancária, e organizar o caixa para não parar a operação.
A conta bloqueada pela justiça costuma ser descoberta da pior forma: o pagamento da folha não sai, o fornecedor liga cobrando e o gerente diz que não pode fazer nada. O bloqueio chega sem aviso, porque a lei permite que o juiz determine a indisponibilidade do dinheiro sem avisar o devedor antes (CPC, art. 854).
Este é o primeiro artigo de uma série sobre as dúvidas de quem precisa agir agora. A boa notícia é que existem prazos e caminhos claros. A má notícia é que eles são curtos, e as primeiras horas fazem diferença.
Como funciona o bloqueio de conta pelo Sisbajud?
O Sisbajud é o sistema eletrônico pelo qual o juiz manda os bancos travarem valores em nome do devedor. A ordem atinge contas correntes, aplicações e outros saldos, até o limite da dívida.
- Bloqueio: o banco trava o valor e informa ao juízo.
- Excesso: se o total bloqueado passar da dívida, o juiz deve cancelar o excesso em até 24 horas (CPC, art. 854, § 1º).
- Intimação: depois do bloqueio, a empresa é intimada.
- Defesa rápida: a partir da intimação, há 5 dias para provar impenhorabilidade ou excesso (CPC, art. 854, § 3º).
- Penhora: se a defesa não for aceita, o bloqueio vira penhora, e o dinheiro passa a garantir a execução (CPC, art. 854, § 5º).
Existe ainda a chamada "teimosinha": a repetição automática da ordem por um período, que pega também o dinheiro que entra na conta depois do primeiro bloqueio.
O que fazer nas primeiras 48 horas com a conta bloqueada pela justiça?
O tempo corre contra a empresa. Uma sequência prática:
- Identifique o processo: o banco ou o extrato costuma informar o número. Com ele, consulte o tribunal e veja quem é o credor.
- Descubra o tipo de execução: banco, fornecedor, Receita Federal, PGFN, estado ou município.
- Some o que foi bloqueado: em todas as contas e bancos. Compare com o valor cobrado.
- Separe o que pode ser protegido: valores de folha, salários e verbas com destinação específica precisam de prova documental.
- Avalie a garantia substituta: seguro-garantia ou fiança bancária podem liberar o caixa, conforme o caso.
- Refaça o caixa da semana: priorize folha, tributos correntes e fornecedores essenciais.
O artigo sobre bloqueio de conta e penhora na execução bancária detalha como prevenir novos bloqueios.
Execução bancária ou execução fiscal: qual é a diferença?
O caminho muda conforme quem cobra.
Na execução bancária, o banco cobra um título como a cédula de crédito bancário. A empresa citada tem 3 dias para pagar e 15 dias para apresentar embargos à execução (CPC, arts. 829 e 915). A penhora em dinheiro pode ser trocada por fiança bancária ou seguro-garantia, em valor não inferior à dívida mais 30% (CPC, art. 835, § 2º). Veja o artigo sobre embargos à execução bancária.
Na execução fiscal, quem cobra é a Fazenda, com base na dívida ativa. A empresa tem 5 dias para pagar ou garantir a execução, com depósito, fiança, seguro-garantia ou bens (Lei 6.830/1980, arts. 8º e 9º). Nesse caso, também vale olhar a transação tributária e o parcelamento. O artigo sobre execução fiscal e bloqueio de contas mostra como consultar e pedir a liberação.
O que o STJ decidiu sobre bloqueio de conta e penhora?
Três decisões recentes do STJ, em recursos repetitivos, mudam a estratégia:
- Tema 1.325 ("teimosinha"): a repetição automática do bloqueio no Sisbajud é válida em execuções fiscais. Cabe ao devedor mostrar o que impede o bloqueio ou indicar um meio igualmente eficaz e menos pesado.
- Tema 1.385 (seguro-garantia e fiança): na execução de tributos, a Fazenda não pode recusar seguro-garantia ou fiança bancária só porque o dinheiro vem primeiro na ordem da penhora. A recusa precisa de motivo concreto, como insuficiência ou defeito da garantia.
- Tema 769 (penhora de faturamento): a penhora de parte do faturamento não exige esgotar antes a busca por outros bens, mas o percentual deve preservar a continuidade da empresa.
Na prática, contestar o bloqueio só com argumentos genéricos tende a não funcionar. A defesa precisa de documentos e de uma alternativa concreta, como a garantia substituta (CPC, art. 805, parágrafo único).
Um exemplo ilustrativo
Uma distribuidora de Campinas tem R$ 400 mil bloqueados em uma execução fiscal de R$ 350 mil. Parte do dinheiro estava separada para a folha da semana. Em 48 horas, a empresa identifica o processo, prova o excesso de R$ 50 mil e reúne os documentos da folha. Em seguida, avalia oferecer seguro-garantia, que a Fazenda não pode recusar apenas pela ordem legal da penhora. O resultado depende de cada caso.
E no agro?
Para o produtor rural, o bloqueio costuma acontecer no pior momento: logo depois da venda da safra, quando o dinheiro entra de uma vez. A teimosinha pode capturar a receita da colheita e deixar sem caixa o custeio seguinte.
Por isso, quem tem execução em andamento deve planejar a entrada da receita da safra e avaliar, antes da venda, uma garantia substituta. A pequena propriedade rural trabalhada pela família é impenhorável (CPC, art. 833, VIII), mas essa proteção é do imóvel, e não do dinheiro da conta.
Checklist
- Número do processo e nome do credor.
- Extratos com os valores bloqueados em cada banco.
- Documentos da folha e de verbas com destinação específica.
- Cálculo da dívida para conferir excesso.
- Proposta de garantia substituta: seguro-garantia ou fiança.
- Plano de caixa para os próximos 30 dias.
Conclusão
A conta bloqueada pela justiça exige ação rápida, mas não improvisada. Quem identifica o processo, cumpre o prazo de 5 dias e oferece uma alternativa concreta aumenta a chance de preservar o fluxo de caixa e a continuidade das operações. Dívida se administra como sistema, não contrato por contrato.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também dívida bancária empresarial, o artigo sobre o diagnóstico inicial das dívidas empresariais e gestão de passivos. O Rossetti Pfeifer Advogados atende empresas em Campinas, Valinhos, Vinhedo, Paulínia e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Código de Processo Civil, art. 854, §§ 1º, 3º e 5º (bloqueio de valores pelo sistema eletrônico)
- Código de Processo Civil, arts. 805, 829, 833, VIII, 835, § 2º, e 915
- Lei 6.830/1980, arts. 8º e 9º (execução fiscal)
- STJ, Tema 1.325 (reiteração automática de bloqueio no Sisbajud em execução fiscal)
- STJ, Tema 1.385 (Fazenda não pode recusar seguro-garantia ou fiança pela ordem legal)
- STJ, Tema 769 (penhora de faturamento)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
O banco pode bloquear a conta da empresa sem aviso?
O banco não bloqueia por conta própria. Quem manda bloquear é o juiz, pelo Sisbajud, e a lei permite que isso aconteça sem aviso prévio ao devedor (CPC, art. 854). A empresa é intimada depois.
Quanto tempo tenho para pedir o desbloqueio da conta?
Depois da intimação, são 5 dias para provar que o valor é impenhorável ou que o bloqueio passou do valor da dívida (CPC, art. 854, § 3º). Outros pedidos, como a troca por seguro-garantia, também devem ser feitos o quanto antes.
O que é a teimosinha do Sisbajud?
É a repetição automática da ordem de bloqueio por um período, que alcança o dinheiro que entra depois. O STJ considerou a ferramenta válida nas execuções fiscais (Tema 1.325).
Posso trocar o dinheiro bloqueado por seguro-garantia?
Em muitos casos, sim. Na execução fiscal de tributos, o STJ decidiu que a Fazenda não pode recusar seguro-garantia ou fiança só pela ordem legal da penhora (Tema 1.385). Na execução bancária, a lei admite a troca com acréscimo de 30% (CPC, art. 835, § 2º).
Um único escritório pode cuidar das dívidas bancárias e tributárias da empresa?
Pode. Quando há bloqueios de bancos e da Fazenda ao mesmo tempo, coordenar as defesas e as negociações em uma estratégia única ajuda a preservar o caixa da empresa.