Resposta direta
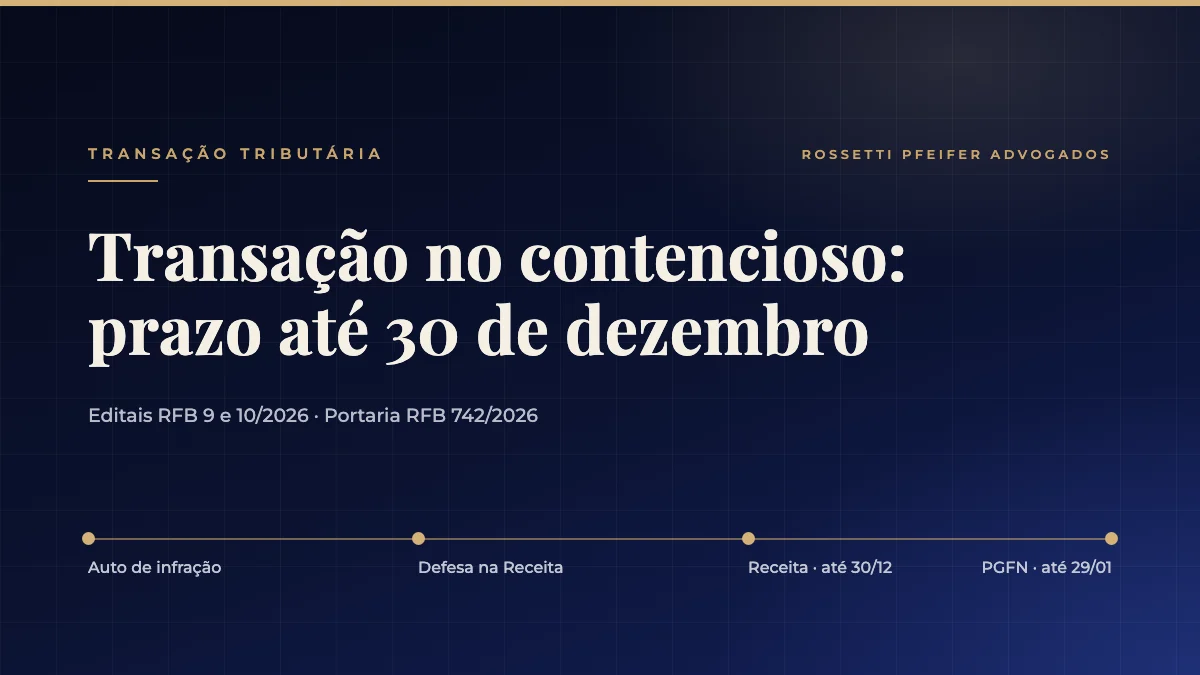
A transação no contencioso da Receita Federal permite negociar débitos que a empresa ainda discute em impugnação ou recurso administrativo. Os Editais RFB 9/2026 e 10/2026 foram prorrogados até 30 de dezembro de 2026 pela Portaria RFB 742/2026. O Edital 9 vale para débitos de até R$ 50 milhões por processo, até as 23h59. O Edital 10 vale para pequenos negócios e pessoas físicas, com débitos de até 60 salários mínimos, até as 20h59. Para débitos já inscritos em dívida ativa, o caminho é outro: a PGFN, pelo Edital 6/2026, até 29 de janeiro de 2027. Nos dois casos, a primeira parcela vence no mês da adesão.
A transação no contencioso é a negociação de um débito que ainda não virou dívida ativa, porque a empresa se defendeu de um auto de infração da Receita Federal. Em troca de desconto e de parcelas longas, a empresa desiste da discussão.
Dezembro e janeiro concentram dois prazos parecidos, mas diferentes. Este texto explica a diferença, quem pode aderir, a regra da primeira parcela e como decidir entre negociar ou discutir.
O que é a transação no contencioso da Receita Federal?
Contencioso administrativo é o processo que começa quando a empresa apresenta impugnação, manifestação de inconformidade ou recurso contra uma cobrança da Receita (Decreto 70.235/1972). A Lei 13.988/2020 autoriza a União a negociar esses débitos.
Os dois editais saíram em julho, com prazo até 30 de outubro. A Portaria RFB 742/2026 levou o prazo para 30 de dezembro de 2026, sem mudar as condições.
- Edital RFB 9/2026: pessoas físicas e jurídicas, com débitos de até R$ 50 milhões por processo. Adesão até as 23h59 de 30/12, pelo Portal de Serviços da Receita.
- Edital RFB 10/2026: pessoa física, MEI, microempresa e empresa de pequeno porte, com débitos de até 60 salários mínimos por processo. Adesão até as 20h59 de 30/12.
- Fora do Edital 9: débitos do Simples Nacional, exceto multas por atraso na entrega de declarações (Edital RFB 9/2026, item 2.2).
Receita ou PGFN: qual é a diferença?
O que define o caminho é saber se o débito já foi inscrito em dívida ativa.
- Ainda em discussão: a negociação é com a Receita, pelos Editais 9 e 10, até 30 de dezembro.
- Já inscrito em dívida ativa: o débito foi enviado à Procuradoria-Geral da Fazenda Nacional. A negociação é no portal Regularize, pelo Edital 6/2026, reaberto pelo Edital PGDAU 10/2026 até as 19h de 29 de janeiro de 2027.
As modalidades da PGFN estão explicadas em transação tributária: o Edital 6/2026 da PGFN e no panorama dos prazos até janeiro de 2027. Uma empresa pode ter as duas situações ao mesmo tempo, com dois acordos disputando o mesmo caixa.
Quem pode aderir e em quais condições?
No Edital 9, tudo depende da nota que o governo dá à chance de receber o crédito, de A a D (Lei 13.988/2020, art. 14, parágrafo único).
- Créditos C ou D: desconto de até 100% de juros, multas e encargos, limitado a 65% do total (Lei 13.988/2020, art. 11). Entrada de 5% em até 5 parcelas e saldo em até 115 meses.
- Pessoa física, microempresa e empresa de pequeno porte: limite de 70%, entrada em até 10 parcelas e saldo em até 135 meses.
- Prejuízo fiscal: prejuízo fiscal e base negativa da CSLL apurados até 31/12/2025 podem abater até 30% do saldo, com entrada de 10%.
- Créditos A ou B: só parcelamento, com entrada de 10% e saldo em até 74 meses.
- Parcela mínima: R$ 300 para empresas, corrigida pela Selic.
No Edital 10, o desconto incide sobre o total: 50% em 12 parcelas, 40% em 24, 35% em 36 ou 30% em 55.
A regra da primeira parcela: por que dezembro aperta
O pedido só é deferido se a primeira prestação for paga até o último dia útil do mês da adesão (Edital RFB 9/2026, item 3.4). Quem adere em 30 de dezembro paga ainda em dezembro, junto com o 13º salário.
Na PGFN, a lógica é a mesma. Como 29 de janeiro de 2027 é o último dia útil do mês, quem aderir nesse dia terá de pagar no mesmo dia.
- Entrada não paga por inteiro: leva à rescisão do acordo (item 7.1).
- Acordo rescindido: a empresa perde os descontos e fica dois anos sem nova transação (item 7.12).
Negociar ou discutir: como a empresa decide?
Aderir significa desistir da defesa, renunciar aos argumentos e confessar a dívida de forma irrevogável (Edital RFB 9/2026, itens 3.1 e 3.2). Não há volta.
- Força da defesa: há decisão do STF ou do STJ favorável? Há erro de cálculo ou de período?
- Peso de juros e multa: em autos antigos, eles podem superar o tributo, e é aí que o desconto pesa.
- Classificação do crédito: com nota A ou B, a vantagem se resume ao prazo.
- Caixa: entrada e parcelas precisam caber ao lado das parcelas dos bancos.
- Processo inteiro: todos os débitos do mesmo processo entram juntos (item 3.5).
Para empresas de Campinas e da região com dívida bancária, a conta deve ser feita junto. Vale olhar também os créditos tributários que podem ser compensados.
Um exemplo ilustrativo
Uma indústria fictícia de Sumaré recebeu um auto de infração de R$ 1 milhão: R$ 400 mil de tributo e R$ 600 mil de multa e juros. O processo aguarda julgamento.
Com nota D, o desconto pode alcançar, em tese, os R$ 600 mil, porque o teto de 65% (R$ 650 mil) não é atingido. A entrada seria de R$ 50 mil, em cinco parcelas de R$ 10 mil, e o saldo de cerca de R$ 350 mil iria para até 115 meses. A primeira parcela teria de sair no próprio mês da adesão. Com nota B, não há desconto, só prazo. O resultado depende de cada caso.
E no agro?
O produtor rural pessoa física que discute um auto de infração pode usar o Edital 9 com as condições de pessoa física: limite de 70% e saldo em até 135 meses. Se o débito já está na dívida ativa, o caminho é a PGFN. A primeira parcela precisa caber no calendário da safra.
Checklist
- Separar os débitos em discussão na Receita dos já inscritos na PGFN.
- Consultar a classificação do crédito no e-CAC e no Regularize.
- Avaliar a chance de êxito de cada defesa antes de desistir.
- Simular entrada e parcelas ao lado das parcelas bancárias.
- Reservar o dinheiro da primeira parcela no mês da adesão.
- Não deixar para o último dia: 30/12 na Receita e 29/01 na PGFN.
Conclusão
A transação no contencioso pode reduzir um auto de infração antigo, mas cobra o fim da defesa e uma parcela no próprio mês da adesão. A escolha depende da força da tese, da classificação do crédito e do caixa. Dívida se administra como sistema, não contrato por contrato.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também a transação na Receita Federal e o prazo de outubro, diagnóstico inicial e gestão de passivos. O Rossetti Pfeifer Advogados, da Dra. Cláudia Rossetti, especialista em Gestão Tributária pela Unicamp, é um escritório de advocacia empresarial em Campinas e atende empresas da cidade, de Sumaré, Hortolândia e Paulínia e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Lei 13.988/2020, art. 11 (limites de desconto) e art. 14, parágrafo único (classificação do crédito).
- Decreto 70.235/1972 (processo administrativo fiscal).
- Edital de Transação RFB 9/2026, itens 2.2, 3.1, 3.2, 3.4, 3.5, 6.1 a 6.9, 7.1 e 7.12.
- Edital de Transação RFB 10/2026 (contencioso de pequeno valor).
- Portaria RFB 742/2026 (prorrogação até 30/12/2026).
- Edital PGDAU 6/2026, reaberto pelo Edital PGDAU 10/2026 (dívida ativa, até 29/01/2027).
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Até quando posso negociar um auto de infração com a Receita Federal?
Pelos Editais RFB 9/2026 e 10/2026, até 30 de dezembro de 2026. O Edital 9 fecha às 23h59 e o Edital 10 às 20h59, horário de Brasília. Vale para débitos que ainda estão em impugnação ou recurso administrativo.
Qual a diferença entre a transação da Receita e a da PGFN?
A Receita negocia débitos que ainda estão em discussão administrativa. A PGFN negocia débitos já inscritos em dívida ativa, pelo Edital 6/2026, até 29 de janeiro de 2027. São prazos, portais e regras diferentes.
Se eu aderir à transação, perco a minha defesa?
Sim. A adesão implica desistir da impugnação ou do recurso e confessar o débito de forma irrevogável. Por isso, vale comparar a chance de êxito da defesa com o desconto oferecido antes de aderir.
Quando vence a primeira parcela da transação?
No último dia útil do mês da adesão. Se a primeira parcela não for paga, o pedido é indeferido. Quem adere em dezembro precisa pagar ainda em dezembro.
Um único escritório pode cuidar da transação tributária e das dívidas com os bancos?
Sim. Quando a mesma equipe analisa as dívidas tributárias e bancárias, é possível encaixar as parcelas da Receita e da PGFN na renegociação com os bancos, preservando o fluxo de caixa e a continuidade das operações.