Resposta direta
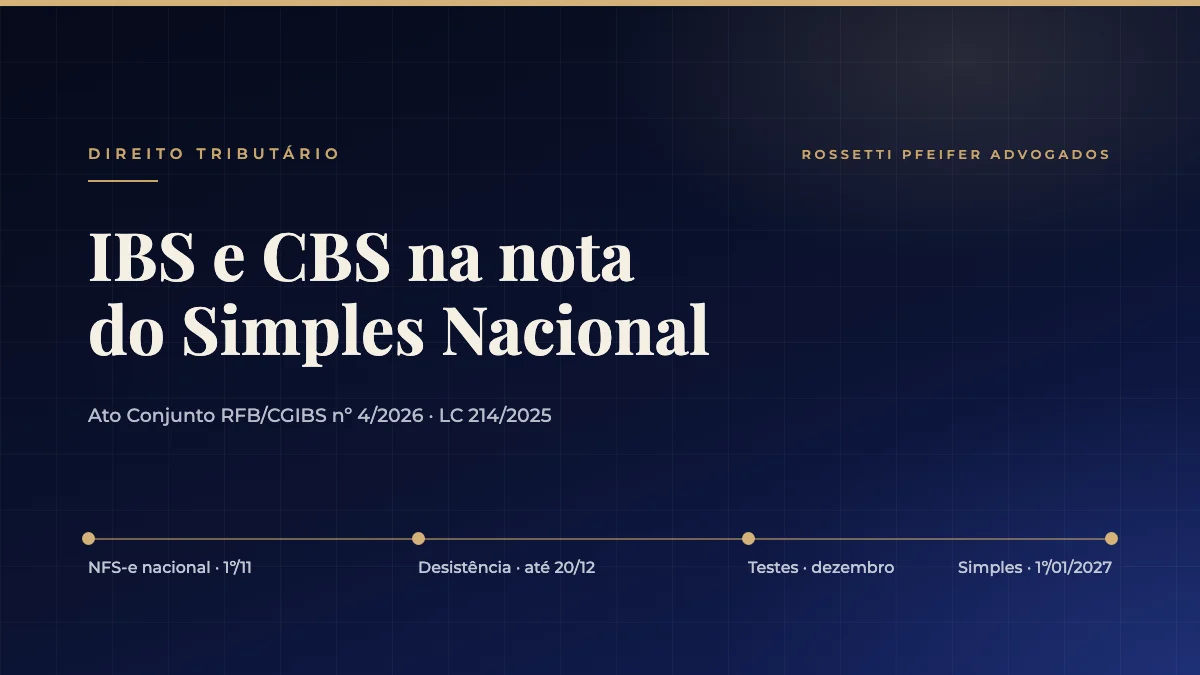
O destaque de IBS e CBS na nota fiscal passa a ser obrigatório para as empresas do Simples Nacional em 1º de janeiro de 2027, pelo cronograma do Ato Conjunto RFB/CGIBS nº 4/2026. As empresas do lucro real e do lucro presumido já preenchem esses campos desde agosto e outubro de 2026. Em novembro e dezembro, a empresa do Simples deve atualizar o sistema emissor, classificar seus produtos e serviços, testar a emissão e decidir se mantém a opção pelo regime regular dos novos tributos. Nota emitida com erro pode ser rejeitada, travar o crédito do cliente e gerar autuação.
IBS e CBS na nota fiscal são o primeiro contato prático da empresa do Simples Nacional com a reforma tributária. O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, definiu o calendário: as empresas maiores começaram antes, e os optantes do Simples ficaram para 1º de janeiro de 2027.
Faltam poucas semanas. E o assunto não é só de software. A forma como a empresa do Simples recolhe IBS e CBS define quanto de crédito o cliente pode aproveitar, o que pesa na hora de vender para outras empresas.
O que muda com IBS e CBS na nota fiscal do Simples Nacional?
A partir de 1º de janeiro de 2027, a nota fiscal da empresa do Simples passa a ter os campos dos novos tributos sobre o consumo: a Contribuição sobre Bens e Serviços (CBS), federal, e o Imposto sobre Bens e Serviços (IBS), de estados e municípios (Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, § 1º).
O calendário geral foi escalonado:
- 3 de agosto de 2026: NF-e, NFC-e, CT-e e outros documentos, para as empresas fora do Simples.
- 1º de outubro de 2026: nota fiscal de serviços (NFS-e) para as empresas fora do Simples.
- 1º de dezembro de 2026: plataformas digitais e alguns serviços específicos.
- 1º de janeiro de 2027: optantes do Simples Nacional.
Além disso, a NFS-e nacional passou a ser obrigatória para o Simples em 1º de novembro de 2026, depois de adiada de setembro. Quem presta serviços precisa resolver essa mudança primeiro.
O que é o regime híbrido e por que ele importa?
A reforma permitiu que a empresa do Simples escolha entre duas formas de recolher IBS e CBS (Lei Complementar 214/2025):
- Dentro do DAS: a empresa continua no Simples, e os novos tributos entram na guia única. O cliente empresa aproveita crédito limitado ao valor recolhido no Simples.
- Regime regular (híbrido): a empresa continua no Simples para os demais tributos, mas recolhe IBS e CBS por fora. Paga mais nesses tributos, porém o cliente aproveita o crédito integral.
A opção para o primeiro semestre de 2027 foi aberta de 1º de setembro a 30 de outubro de 2026. Quem optou ainda pode desistir: até 30 de novembro, para pedidos feitos até 15 de outubro, ou de 3 de novembro a 20 de dezembro, para os demais. A próxima janela será de 1º a 31 de março de 2027, para o segundo semestre. O artigo sobre o Simples Nacional e o regime regular de IBS e CBS detalha essa escolha.
O que a empresa do Simples deve fazer em novembro?
- Confirmar a NFS-e nacional: quem presta serviço já precisa emitir pelo padrão nacional.
- Atualizar o emissor: o sistema precisa ter os campos de IBS e CBS no novo leiaute.
- Classificar produtos e serviços: cada item recebe um código de situação tributária e de classificação tributária. Esse cadastro define a tributação.
- Revisar a opção pelo regime regular: se optou, simule o custo. Se a conta não fechar, ainda há prazo para desistir.
- Conversar com os clientes: empresas que compram de você vão olhar o crédito de IBS e CBS na nota.
O que fazer em dezembro?
- Testar a emissão em ambiente de homologação, com notas reais do dia a dia.
- Treinar quem emite nota, principalmente no faturamento e no balcão.
- Revisar preços e contratos de 2027, considerando o regime escolhido.
- Organizar o caixa de janeiro, que costuma ser mais apertado.
O artigo sobre o que muda com a CBS e o IBS para empresas em 2027 mostra o cenário geral, e o texto sobre o split payment explica o recolhimento no momento do pagamento.
Qual é o risco de autuação?
A nota emitida sem os campos, ou com a classificação errada, pode trazer três problemas:
- Rejeição: o sistema autorizador pode recusar a nota, o que trava o faturamento.
- Crédito do cliente: o crédito de IBS e CBS do comprador depende da validade do documento e do destaque correto.
- Multa: erros em obrigações acessórias podem gerar autuação, além da cobrança de diferenças de tributo.
Para a empresa do Simples com dívida tributária, o risco é maior: uma autuação soma-se aos débitos antigos e pode levar à exclusão do regime (Lei Complementar 123/2006, art. 17, V). Débitos parcelados ou negociados, com a exigibilidade suspensa, não impedem a permanência.
Um exemplo ilustrativo
Uma prestadora de serviços de Campinas, no Simples, fatura R$ 120 mil por mês, quase tudo para outras empresas. Ela optou pelo regime regular de IBS e CBS para dar crédito integral aos clientes. Em novembro, simula o custo e conclui que a carga sobe, mas a perda de clientes seria maior se ficasse no DAS. Decide manter a opção, atualiza o emissor e testa as notas em dezembro.
Outra empresa, que vende para consumidor final, faz a mesma conta e desiste da opção antes de 20 de dezembro. O resultado depende de cada caso.
Checklist
- Emissor atualizado com os campos de IBS e CBS.
- Cadastro de produtos e serviços com a classificação tributária revisada.
- NFS-e nacional funcionando, para prestadores de serviço.
- Decisão sobre o regime regular confirmada dentro do prazo de desistência (30 de novembro ou 20 de dezembro, conforme a data da opção).
- Testes de emissão feitos em dezembro.
- Débitos tributários regularizados ou negociados.
Conclusão
IBS e CBS na nota fiscal parecem um tema de sistema, mas mexem com preço, crédito do cliente e risco de autuação. A empresa do Simples que usa novembro e dezembro para se preparar entra em 2027 com menos surpresa. E a que tem dívida tributária precisa organizar esse passivo junto, para não perder o regime.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também a transação tributária e gestão de passivos. O Rossetti Pfeifer Advogados atende empresas em Campinas, Valinhos, Artur Nogueira e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026 (cronograma de obrigatoriedade dos documentos fiscais com IBS e CBS)
- Lei Complementar 214/2025 (IBS e CBS; opção do Simples pelo regime regular)
- Lei Complementar 123/2006, art. 17, V (débitos e permanência no Simples)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Quando o Simples Nacional passa a destacar IBS e CBS na nota fiscal?
Em 1º de janeiro de 2027, pelo Ato Conjunto RFB/CGIBS nº 4/2026. As empresas fora do Simples começaram em agosto e outubro de 2026.
O MEI também precisa destacar IBS e CBS?
Pelas orientações divulgadas, o MEI está dispensado dessa exigência e segue regras próprias. Vale confirmar com a contabilidade a situação de cada atividade.
Ainda dá para desistir do regime regular de IBS e CBS?
Sim, dentro dos prazos de desistência: até 30 de novembro ou até 20 de dezembro de 2026, conforme a data da opção. Para o segundo semestre de 2027, a nova janela será em março.
A nota errada pode gerar multa?
Pode. Além da multa por erro em obrigação acessória, a nota pode ser rejeitada e o cliente pode perder o crédito de IBS e CBS.
Um único escritório pode cuidar das dívidas bancárias e tributárias da empresa?
Pode. Na transição da reforma, a escolha do regime, a regularização das dívidas tributárias e o caixa da dívida bancária precisam andar juntos em uma estratégia integrada.