Resposta direta
Lucro presumido ou Simples Nacional não tem resposta pronta: a escolha depende da margem de lucro, da folha de pagamento, do tipo de cliente e das compras que geram crédito. Com a reforma tributária, entra um fator novo. A partir de 2027, a CBS substitui o PIS e a Cofins, e o cliente que é empresa passa a olhar quanto crédito recebe na compra. No Simples, a empresa pode recolher a CBS e o IBS dentro do DAS ou pelo regime regular, o chamado Simples híbrido. A opção pelo Simples agora é feita em setembro do ano anterior; o lucro presumido e o lucro real são escolhidos com o primeiro pagamento do ano.
A dúvida entre lucro presumido ou Simples Nacional sempre existiu, mas a reforma tributária mudou a conta. Em 2027, a CBS entra no lugar do PIS e da Cofins, o IBS começa com alíquota de teste e o crédito passa a pesar na decisão de compra dos clientes. Um regime que parecia mais barato pode deixar a empresa menos competitiva, e o contrário também acontece.
Por isso, este texto não indica um regime vencedor. Ele mostra como cada um funciona, quais prazos mudaram e quais números a empresa precisa reunir para decidir com segurança.
Como funcionam o Simples Nacional, o lucro presumido e o lucro real?
- Simples Nacional: reúne vários tributos numa guia única, o DAS, para empresas com receita bruta de até R$ 4,8 milhões por ano (Lei Complementar 123/2006, art. 3º). ICMS e ISS só ficam no DAS até R$ 3,6 milhões.
- Lucro presumido: o IRPJ e a CSLL são calculados sobre um lucro estimado por percentuais fixos da receita. Desde a LC 224/2025, a parte da receita anual acima de R$ 5 milhões tem esses percentuais aumentados em 10%, tema que está sendo discutido na Justiça.
- Lucro real: o imposto incide sobre o lucro efetivo, apurado na contabilidade. É obrigatório para algumas empresas e pode ser vantajoso para quem tem margem baixa ou prejuízo.
Veja quais impostos subiram no lucro presumido.
Quando a empresa faz a opção pelo regime?
Os prazos mudaram com a reforma tributária:
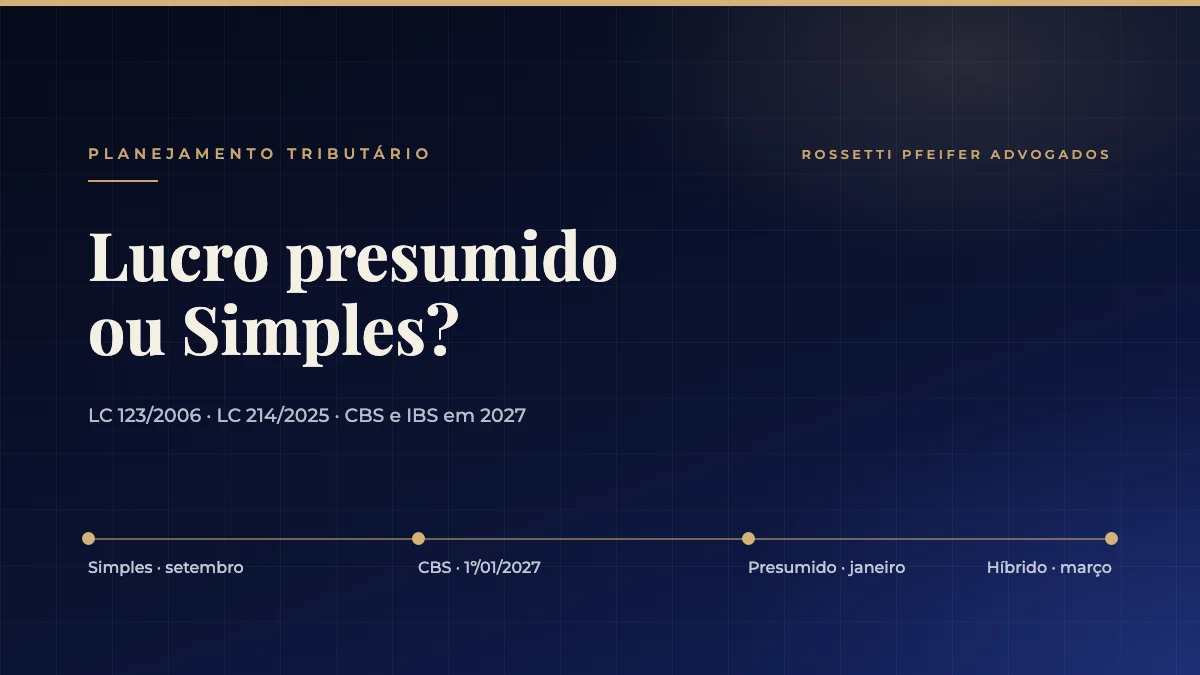
- Simples Nacional: a opção passou a ser feita em setembro do ano anterior. Para 2027, a janela foi de 1º a 30 de setembro de 2026, com cancelamento possível até 30 de novembro. Em janeiro, só o MEI continua fazendo a opção.
- Lucro presumido: a opção acontece com o pagamento da primeira quota do imposto do primeiro período de apuração do ano e vale para o ano inteiro (Lei 9.430/1996, art. 26, § 1º).
- Lucro real: também é definido no início do ano, com o primeiro recolhimento.
Quem ficou fora do Simples em 2027 decide, em janeiro, entre o lucro presumido e o lucro real. Veja também o que fazer depois de perder o prazo do Simples.
Lucro presumido ou Simples Nacional: o que muda com a CBS e o IBS?
A partir de 2027, a CBS substitui o PIS e a Cofins. O TCU calculou em 11,3% a alíquota de referência, e o Senado tem até 15 de dezembro de 2026 para fixá-la. Em 2027 e 2028, o IBS será cobrado à alíquota de teste de 0,1% (Lei Complementar 214/2025).
Para quem está no lucro presumido ou no lucro real, a CBS funciona com créditos: o que a empresa paga nas compras abate o que deve nas vendas. Para quem está no Simples, há duas formas:
- Simples "puro": CBS e IBS ficam no DAS, e o cliente só aproveita como crédito o valor pago dentro do DAS.
- Simples híbrido: a empresa continua no Simples para os demais tributos, mas recolhe CBS e IBS pelo regime regular, e o cliente aproveita o crédito integral (Lei Complementar 214/2025, art. 41). A escolha é semestral, em setembro e em março.
Quem vende para outras empresas precisa simular esse efeito. Veja o que muda no Simples Nacional com o IBS e a CBS e nas empresas a partir de 2027.
Quais números a empresa precisa reunir?
- receita dos últimos 12 meses e a projeção para o próximo ano;
- margem de lucro real, e não estimada;
- folha de pagamento e encargos, que pesam no Simples e no presumido de formas diferentes;
- compras que geram crédito de CBS e IBS;
- perfil dos clientes: consumidor final ou empresa;
- dívidas tributárias, que podem impedir a opção pelo Simples.
Um exemplo ilustrativo
Uma prestadora de serviços de Campinas fatura R$ 3 milhões por ano e vende só para empresas. No Simples puro, seus clientes aproveitariam pouco crédito. No Simples híbrido, a carga de CBS e IBS fica mais aparente, mas o cliente aproveita o crédito integral. No lucro presumido, a empresa paga IRPJ e CSLL pelos percentuais fixos e recolhe CBS com créditos. Cada cenário muda o preço que o cliente aceita pagar. Só a simulação com os números da empresa mostra qual caminho faz mais sentido. O resultado depende de cada caso.
E no agro?
O produtor rural com receita anual abaixo de R$ 3,6 milhões, pessoa física ou jurídica, pode não ser contribuinte do IBS e da CBS, e quem compra dele tem direito a crédito presumido (Lei Complementar 214/2025, arts. 164 e seguintes). O produtor também pode optar por se inscrever como contribuinte do regime regular. A escolha afeta o preço pago pela agroindústria e pelas cooperativas e deve ser simulada junto com o regime do imposto de renda.
Checklist
- Reúna os números de receita, margem, folha e compras.
- Mapeie os clientes: quantos são empresas e quantos são consumidores.
- Simule os três regimes com a CBS de 2027.
- No Simples, compare o modelo puro e o híbrido.
- Regularize débitos que impedem a opção pelo Simples.
- Anote os prazos: janeiro para presumido ou real, março e setembro para o Simples.
Conclusão
Escolher entre lucro presumido e Simples Nacional virou uma decisão de preço, de crédito e de caixa, e não só de alíquota. Não há regime certo para todos: há o regime que os números da empresa indicam. Simular com antecedência evita pagar mais imposto do que o necessário e perder clientes que precisam de crédito.
Conteúdo de caráter informativo. A análise de cada caso depende da documentação e das circunstâncias da empresa. Veja também o diagnóstico inicial e a gestão de passivos. O Rossetti Pfeifer Advogados atende empresas em Campinas, Jundiaí, Holambra, Hortolândia e região, e online em todo o Brasil, com atuação conjunta nas áreas bancária e tributária.
Referências jurídicas citadas
- Lei Complementar 123/2006, art. 3º (limites do Simples Nacional)
- Lei Complementar 214/2025, art. 41 (Simples e regime regular do IBS e da CBS) e arts. 164 e seguintes (produtor rural)
- Lei Complementar 224/2025 (acréscimo nos percentuais do lucro presumido)
- Lei Complementar 227/2026 (janelas semestrais de opção)
- Lei 9.430/1996, art. 26, § 1º (opção pelo lucro presumido)
- Resolução CGSN 186/2026 (opção pelo Simples Nacional em setembro)
Conteúdo de caráter meramente informativo, sem oferta de serviços ou promessa de resultado, em conformidade com o Código de Ética e Disciplina da OAB.
Perguntas frequentes sobre este tema
Lucro presumido ou Simples Nacional: qual é melhor?
Depende dos números da empresa. Margem de lucro, folha de pagamento, compras com crédito e perfil dos clientes mudam o resultado. Com a CBS em 2027, o crédito que o cliente recebe também entra na conta, por isso a escolha deve ser feita com simulação.
Até quando posso optar pelo Simples Nacional?
Com a reforma tributária, a opção passou a ser feita em setembro do ano anterior. Para 2027, a janela foi de 1º a 30 de setembro de 2026. Em janeiro, só o MEI faz a opção.
Quando a empresa escolhe o lucro presumido?
A opção acontece com o pagamento da primeira quota do imposto do primeiro período de apuração do ano e vale para todo o ano-calendário (Lei 9.430/1996, art. 26, § 1º).
O que é o Simples híbrido?
É a opção da empresa do Simples por recolher a CBS e o IBS pelo regime regular, fora do DAS, mantendo os demais tributos no Simples. O cliente que é empresa passa a aproveitar o crédito integral desses tributos.
Dívida tributária impede a opção pelo Simples Nacional?
Sim, débitos sem exigibilidade suspensa impedem a opção. Parcelar ou negociar a dívida, por exemplo na transação da PGFN, permite tentar a opção na próxima janela.